المیرا میرابوالفتحی: ۸۲ فعال بازار سرمایه در یک نظرسنجی درباره مسیر بورس تهران در نیمه دوم سال جاری شرکت کردند. در این نظرسنجی، آنها در باره ترکیب مطلوب سبد سرمایهگذاری، صنایع مورد توجه، مهمترین ریسکها و محرکهای بازار در6 ماه آینده اظهارنظر کردند. نتیجه این نظرسنجی از غلبه نگاه صعودی به شاخص کل حکایت دارد؛ با این حال، این خوشبینی به معنای انتظار یک مسیر بدون اصلاح نیست. بخش بزرگی از پاسخدهندگان در کنار پیشبینی رشد شاخص، انتظار یک افت مقطعی در طول این دوره را نیز دارند. در این میان، ریسکهای سیاسی و ژئوپلیتیک همچنان مهمترین نگرانی فعالان بازار است.
تقسیم سبد سرمایهگذاری بین سهام و طلا
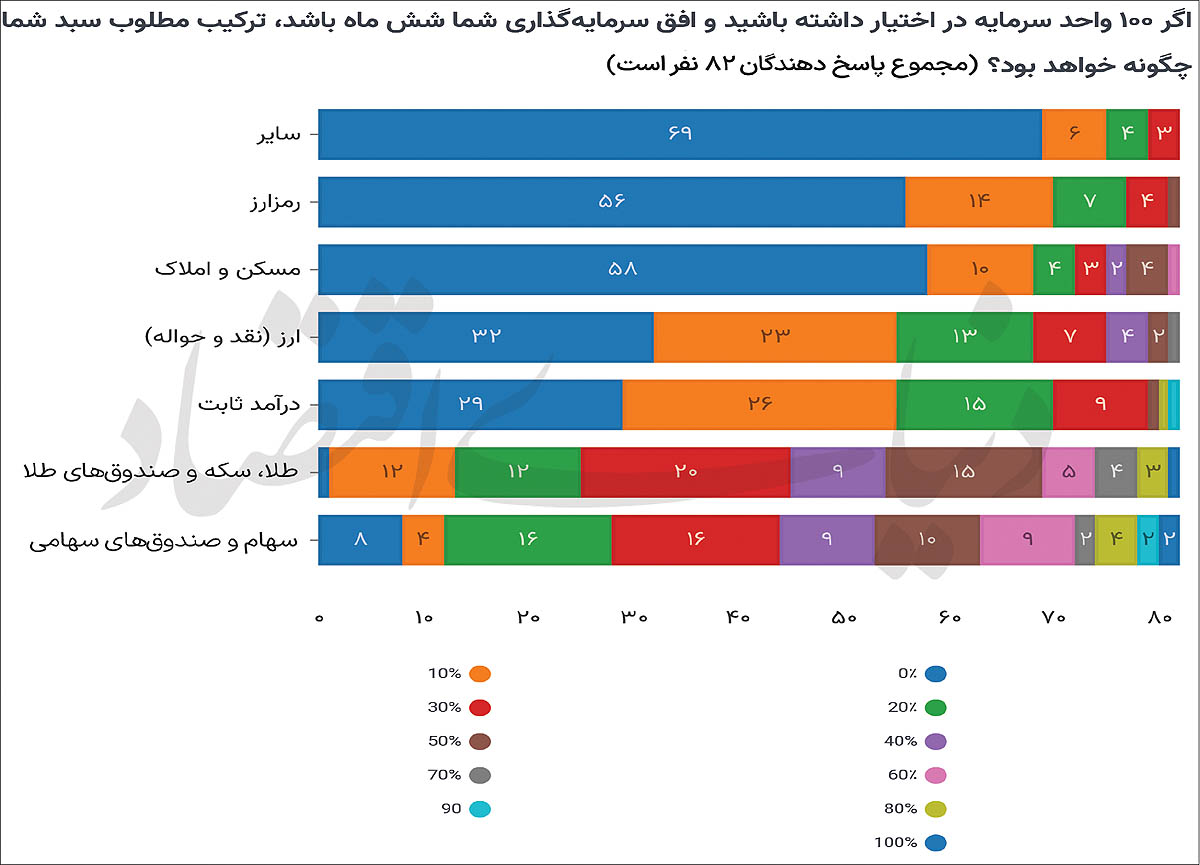
در نخستین سوال، از پاسخدهندگان خواسته شد ترکیب مطلوب یک سبد ۱۰۰ واحدی را با افق 6ماهه مشخص کنند. نتایج نشان میدهد سهام و صندوقهای سهامی و همچنین طلا، سکه و صندوقهای طلا دو جزء اصلی سبد پیشنهادی فعالان بازار هستند. در مقابل، رمزارز، مسکن و سایر داراییها در بخش بزرگی از سبدهای پیشنهادی جایی نداشتند. برای نمونه، ۵۶ درصد پاسخدهندگان برای رمزارز، ۵۸ درصد برای مسکن و املاک و ۶۹ درصد برای گزینه «سایر» وزن صفر در نظر گرفتهاند. در مورد سهام نیز تنها ۸ درصد از پاسخدهندگان هیچ وزنی برای این دارایی در نظر نگرفتهاند. در مقابل، بخش قابلتوجهی از پاسخدهندگان وزنهای ۲۰ درصد و بالاتر را به سهام اختصاص دادهاند. طلا نیز با توزیع گستردهای از وزنهای پیشنهادی در کنار سهام، یکی از دو دارایی اصلی سبد مورد نظر فعالان بازار بوده است. این ترکیب در مجموع نشان میدهد که پاسخدهندگان برای افق 6ماهه، سبدی با محوریت دو دارایی سهام و طلا را در نظر گرفتهاند و سهم ارز و درآمد ثابت پس از این دو گزینه قرار میگیرد.
احتمال رشد بیش از ۲۰ درصدی شاخص
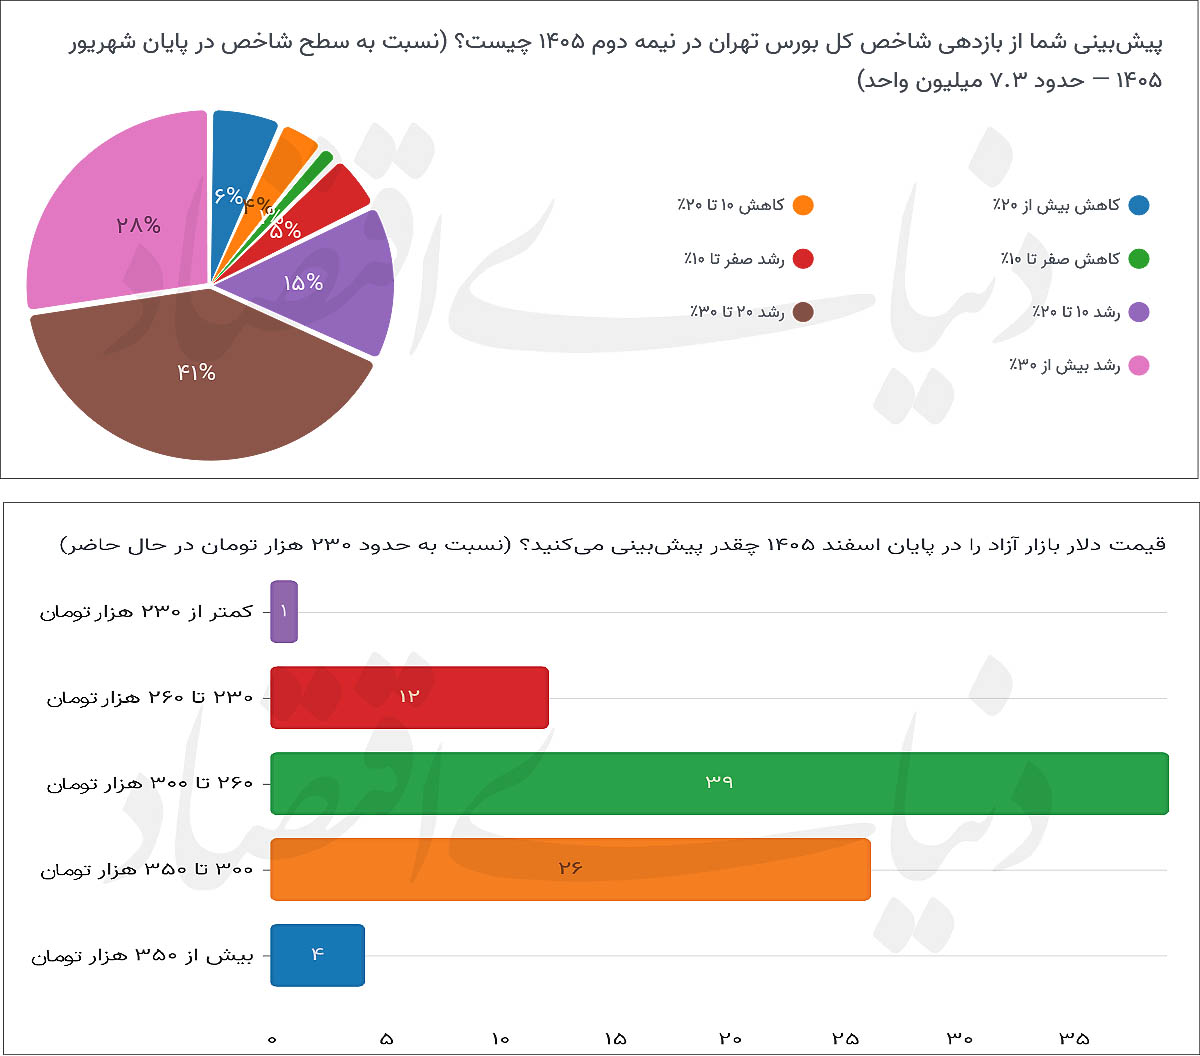
در میان پرسشهای نظرسنجی، پیشبینی مسیر شاخص کل واضح ترین جهتگیری را نشان میدهد. 28 درصد از پاسخدهندگان انتظار دارند شاخص کل در نیمه دوم سال بیش از ۳۰ درصد رشد کند. 41 درصد نیز رشد ۲۰ تا ۳۰ درصدی را محتمل دانستهاند و ۱۵ درصد رشد ۱۰ تا ۲۰ درصدی را پیشبینی کردهاند. به این ترتیب، ۶۹ درصد از فعالان مورد پرسش، رشد بیش از ۲۰ درصدی شاخص کل را در 6 ماه آینده محتمل میدانند. از سوی دیگر ۵ درصد رشد صفر تا ۱۰ درصدی را انتخاب کردهاند. بنابراین در مجموع، ۸۹ درصد پاسخدهندگان درصدهای مختلفی از رشد را برای شاخص متصور شدهاند. در مقابل ۱۱ درصد نیز انتظار افت شاخص را داشتهاند. سهم پیشبینی افت بیش از ۲۰ درصد 6 درصد بوده است. البته این خوشبینی به معنای انتظار یک مسیر یکطرفه برای بورس نیست.
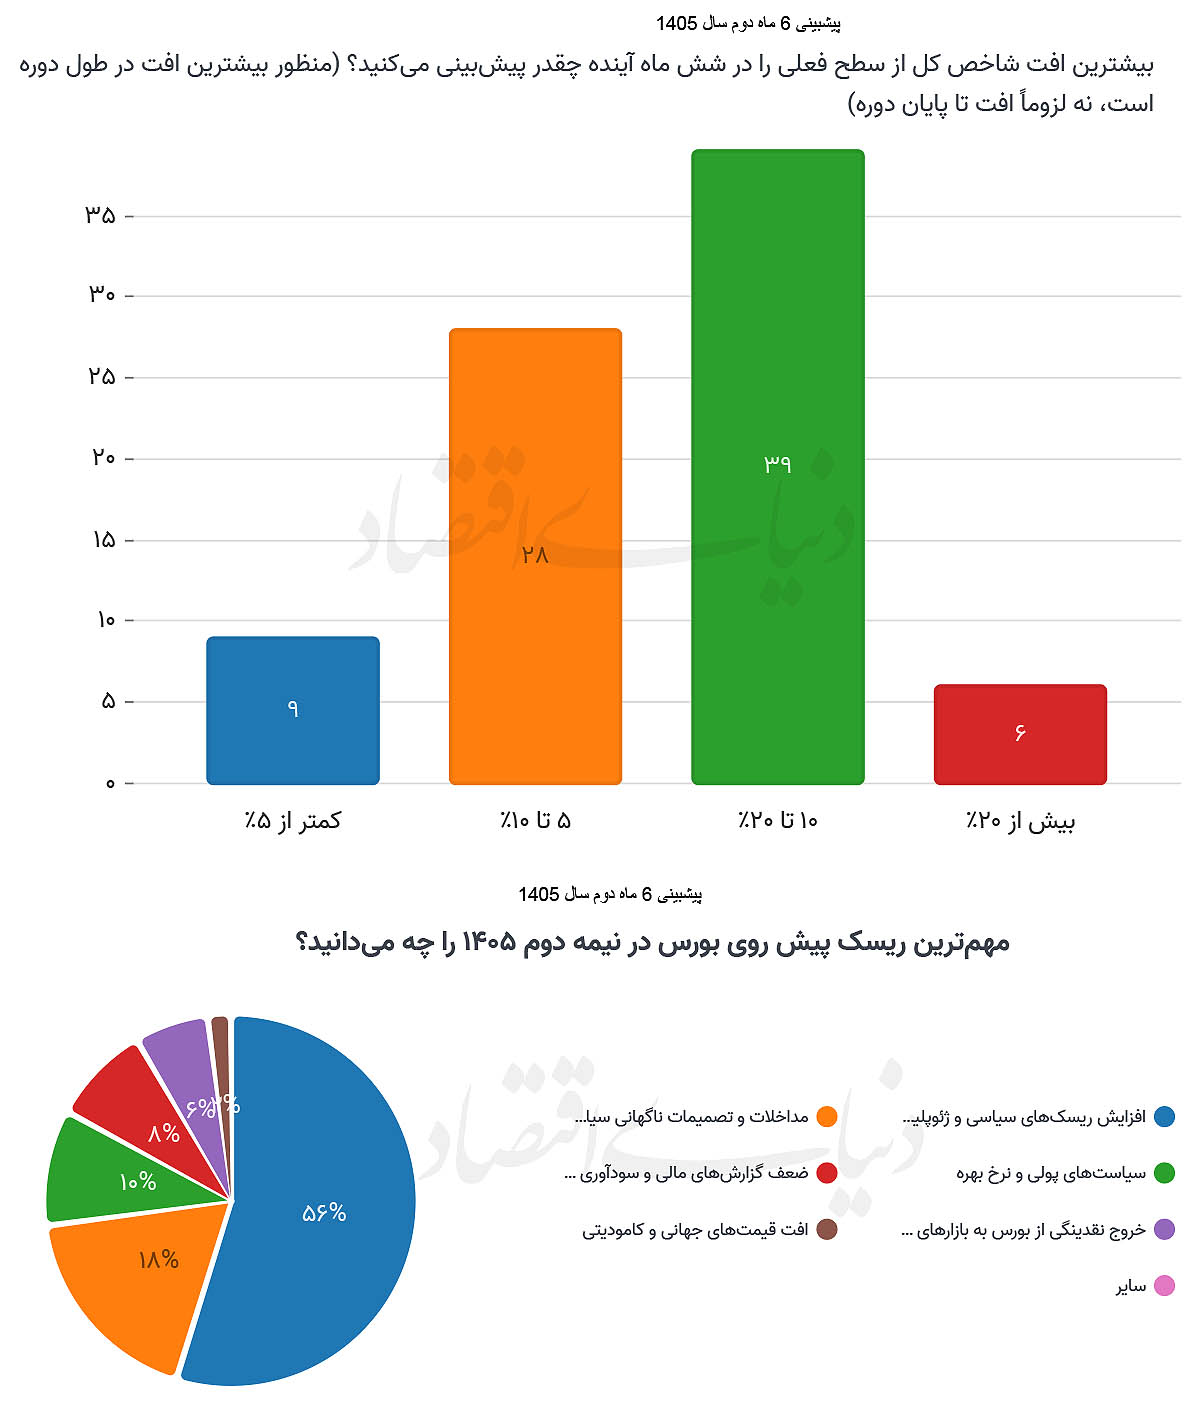
در سوال دیگری که درباره بیشترین افت شاخص در طول6 ماه آینده پرسیده شده، ۳۹ نفر، معادل حدود ۴۸ درصد پاسخدهندگان، افت ۱۰ تا ۲۰ درصدی را محتمل دانستهاند. ۲۸ نفر نیز انتظار افت ۵ تا ۱۰ درصدی داشتهاند. در مجموع، 89 درصد از پاسخدهندگان انتظار دارند شاخص در مقطعی از نیمه دوم سال دستکم ۵ درصد افت کند. بنابراین، برآیند دو سوال را میتوان در انتظار رشد همراه با اصلاح و نوسان خلاصه کرد؛ یعنی فعالان بازار در عین پیشبینی بازدهی مثبت برای پایاندوره، احتمال افتهای مقطعی را نیز بالا میدانند.
سهام انتخاب اول، طلا انتخاب مکمل
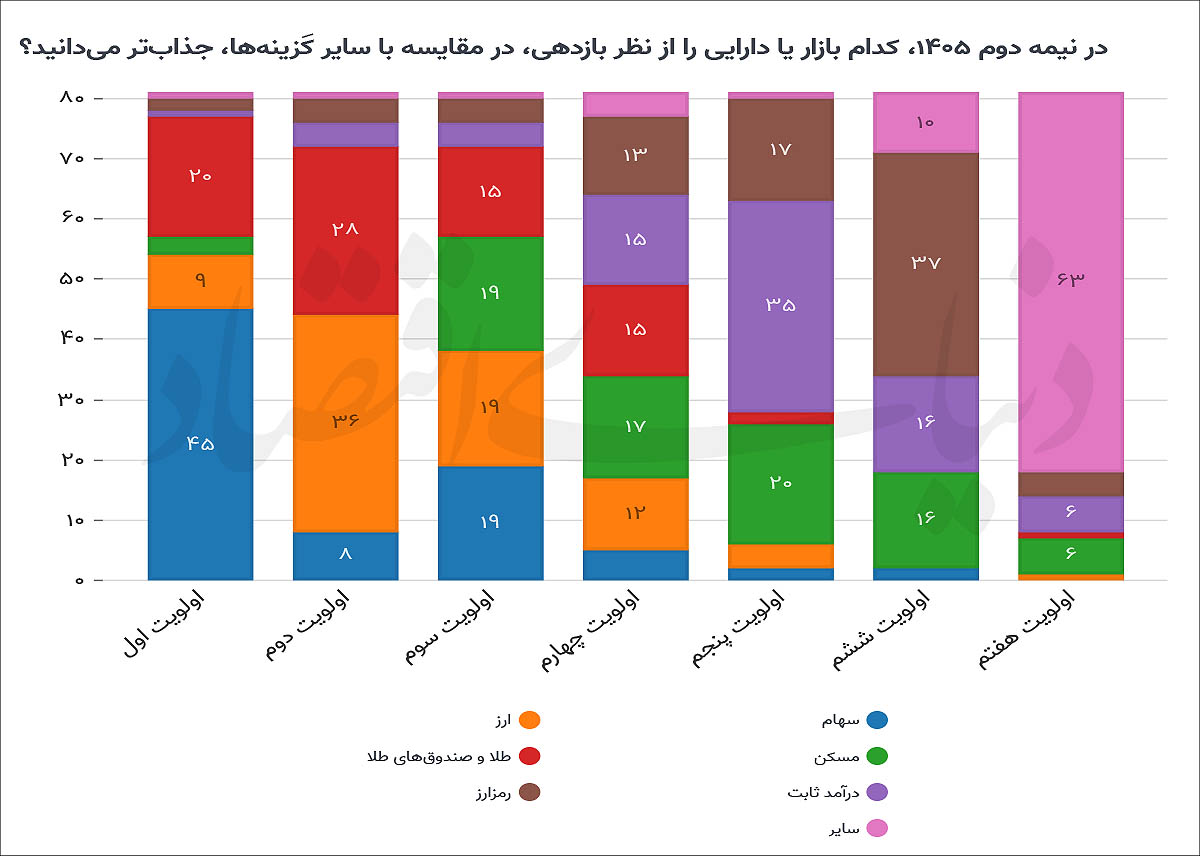
در مقایسه میان بازارهای مختلف، سهام با ۴۵ انتخاب در رتبه نخست قرار گرفته است. طلا و صندوقهای طلا نیز در رتبههای بعدی حضور پررنگی دارند. ارز، درآمد ثابت، مسکن و رمزارز در رتبه اول فاصله محسوسی با سهام دارند. این نتیجه با ترکیب سبد پیشنهادی نیز همخوان است. به بیان دیگر، درحالیکه سهام بیشترین انتخاب را بهعنوان بازار دارای بازدهی بالاتر دارد، طلا نیز در سبد مطلوب بخش قابلتوجهی از پاسخدهندگان جای گرفته است. بنابراین میتوان گفت در میان فعالان مورد بررسی، سهام انتخاب اول از نظر بازدهی را داراست و طلا در کنار آن جایگاه مهمی در ترکیب داراییها دارد.
پالایشی و دارویی در صدر انتخاب صنایع
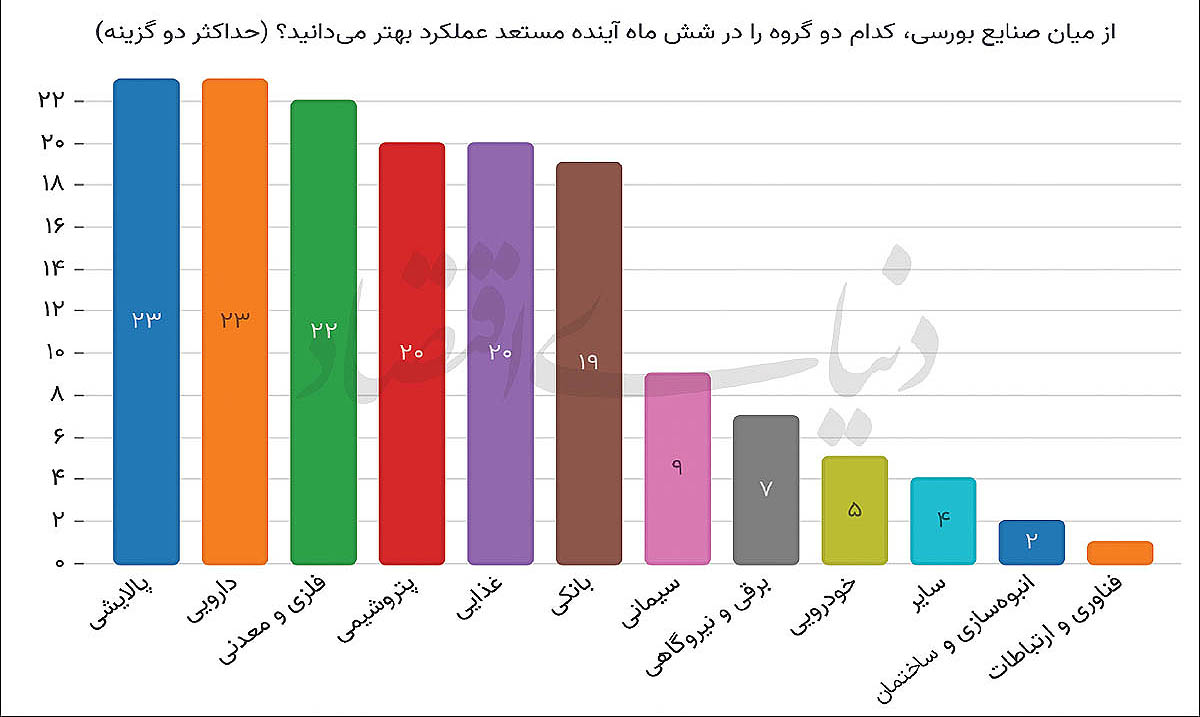
در بخش صنایع، برخلاف پیشبینی شاخص که جهتگیری نسبتا مشخصی داشت، فاصله انتخابها چندان زیاد نیست. پالایشی و دارویی هر کدام با ۲۳ انتخاب در صدر قرار گرفتهاند. فلزی و معدنی با ۲۲ انتخاب در رتبه بعدی است و پتروشیمی و غذایی هر کدام ۲۰ انتخاب داشتهاند. بانکی نیز با ۱۹ انتخاب در رتبه بعدی قرار گرفته است. فاصله اندک میان 6 گروه نخست نشان میدهد در مورد صنعت برتر، اجماع مشخصی در میان پاسخدهندگان وجود ندارد. در واقع، برخلاف سوال مربوط به جهت کلی بورس، انتخابها در سطح صنایع پراکندهتر است. پس از این گروهها، سیمانی با ۹ انتخاب، برقی و نیروگاهی با ۷ انتخاب و خودرویی با ۵ انتخاب قرار گرفتهاند. انبوهسازی و ساختمانی و فناوری و ارتباطات نیز انتخابهای کمتری داشتهاند. به نظر میرسد نتیجه این انتخاب متاثر از دو عامل، بازدهی این گروهها در نیمه نخست سال 1405 و پیشبینی فعالان بازار از متغیرهای سیاسی و اقتصادی در نیمه دوم سال جاری است.
ریسک سیاسی در صدر نگرانیها
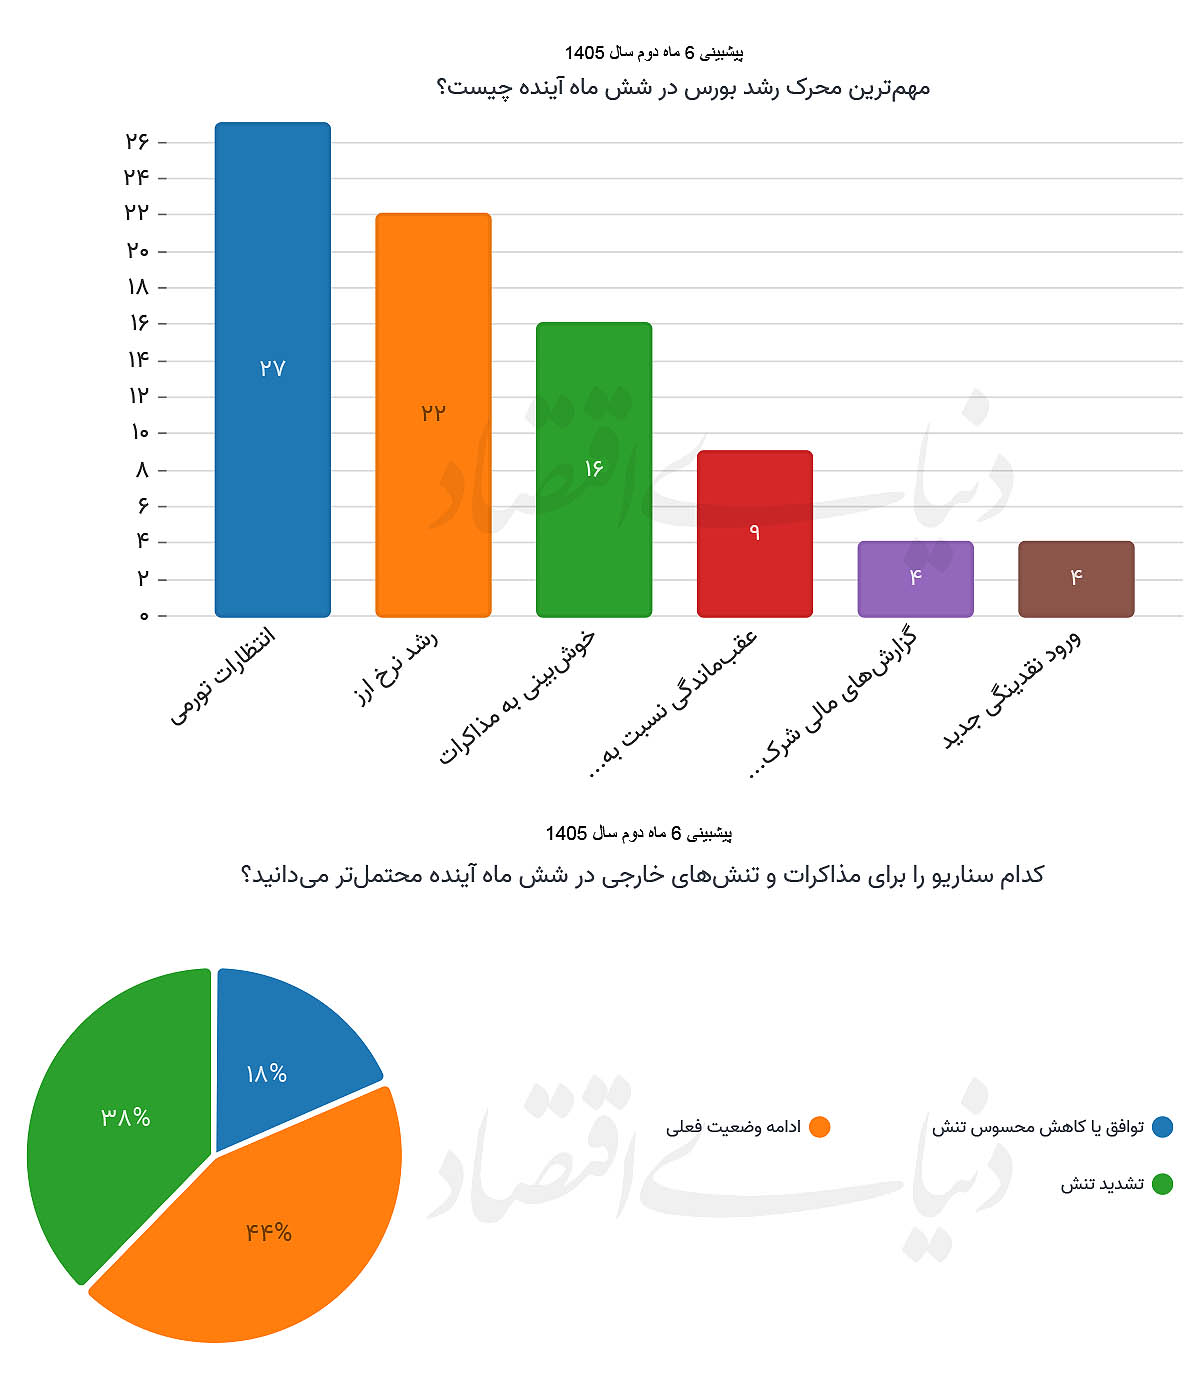
اگر خوشبینی به شاخص یکی از مشخصههای اصلی پاسخهاست، ریسک سیاسی مهمترین عامل محدودکننده این خوشبینی است. ۵۶ درصد از فعالان بازار، افزایش ریسکهای سیاسی و ژئوپلیتیک را مهمترین ریسک بورس در نیمه دوم سال دانستهاند. پس از آن، مداخلات و تصمیمات ناگهانی سیاستگذار با ۱۸درصد، سیاستهای پولی و نرخ بهره با ۱۰درصد و ضعف گزارشهای مالی و سودآوری شرکتها با ۸درصد قرار گرفتهاند. در همین راستا، در سوال مربوط به چشمانداز مذاکرات و تنشهای خارجی نیز ۴۴ درصد، ادامه وضعیت فعلی را محتملترین سناریو دانستهاند و ۳۸ درصد انتظار تشدید تنشها را داشتهاند. تنها ۱۸ درصد کاهش محسوس تنش یا توافق را محتمل دانستهاند. این دادهها نشان میدهد بخش مهمی از فعالان بازار، ریسک سیاسی را همچنان در محاسبات خود وارد میکنند؛ حتی در شرایطی که برآیند پیشبینی آنها برای شاخص کل صعودی است.
دو محرک اصلی رشد بورس
در پاسخ به این پرسش که مهمترین محرک رشد بورس در6 ماه آینده چه خواهد بود، «انتظارات تورمی» با ۲۷ انتخاب در صدر قرار گرفته است. پس از آن «رشد نرخ ارز» با ۲۲ انتخاب و «خوشبینی به مذاکرات» با ۱۶ انتخاب قرار دارند. عقبماندگی بورس نسبت به بازارها ۹ انتخاب و گزارشهای مالی شرکتها و ورود نقدینگی جدید هر کدام ۴ انتخاب داشتهاند. در واقع، دو متغیر انتظارات تورمی و نرخ ارز روی هم حدود ۶۰ درصد از انتخابها را به خود اختصاص دادهاند. در مقابل، بهبود گزارشهای مالی شرکتها و ورود نقدینگی جدید سهم بسیار کمتری داشتهاند. این موضوع نشان میدهد در میان پاسخدهندگان، بخشی از انتظار رشد بورس بیش از آنکه به متغیرهای درونشرکتی نسبت داده شود، با متغیرهای اسمی اقتصاد و نرخ ارز پیوند خورده است.
بازار داغ سهام در نیمه دوم
نتایج سوال مربوط به رفتار سهماهه گذشته نیز از افزایش وزن سهام در بخش قابلتوجهی از سبدها حکایت دارد. ۴۲ نفر از ۸۲ پاسخدهنده، معادل حدود ۵۱ درصد، اعلام کردهاند که در سه ماه گذشته وزن سهام را در سبد خود افزایش دادهاند. ۲۳ نفر تغییری در وزن سهام ندادهاند و ۱۷ نفر نیز وزن سهام را کاهش دادهاند. از سوی دیگر، بیش از نیمی از پاسخدهندگان رویکرد غالب خود را بلندمدت اعلام کردهاند و ۳۰ نفر نیز رویکرد میانمدت داشتهاند؛ در حالی که ۹ نفر عمدتا نوسانگیری و سرمایهگذاری کوتاهمدت را دنبال میکنند. در مجموع، نتایج این نظرسنجی از بازاری حکایت دارد که فعالان آن برای نیمه دوم سال انتظار رشد قابلتوجه شاخص را دارند، اما احتمال اصلاحهای مقطعی و ریسکهای سیاسی را نیز جدی میگیرند. سهام در انتخاب نخست آنها برای بازدهی قرار دارد و طلا نیز سهم قابلتوجهی در سبد مطلوبشان دارد. در سطح صنایع نیز پالایشی و دارویی در کنار فلزی و معدنی، پتروشیمی، غذایی و بانکی در کانون توجه قرار گرفتهاند. در نهایت، آنچه در پاسخها بیش از همه تکرار میشود، پیوند چشمانداز بورس با انتظارات تورمی و نرخ ارز از یک سو و نقش تعیینکننده ریسک سیاسی از سوی دیگر است.