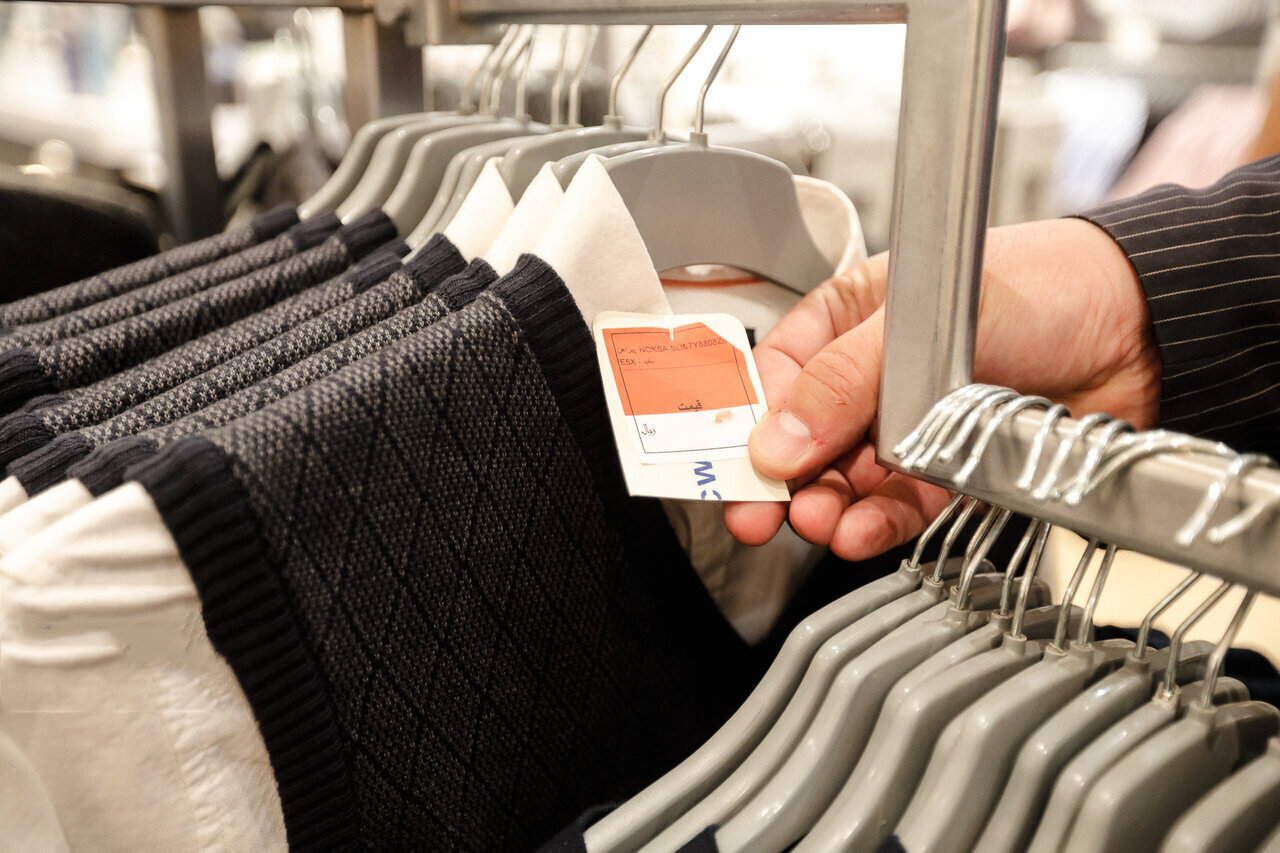
به گزارش خبرگزاری مهر، روزنامه آگاه نوشت: تا همین چند سال پیش، خرید یک دست لباس یا یک جفت کفش، اگرچه ممکن بود بخشی از درآمد ماهانه خانواده را به خود اختصاص دهد، اما معمولا در شمار خریدهایی قرار نمیگرفت که برای تامین هزینه آن نیاز به اعتبار یا پرداخت چندمرحلهای باشد. امروز اما شرایط تغییر کرده است. افزایش پیدرپی قیمتها، کوچک شدن قدرت خرید و فاصله گرفتن درآمد خانوارها از هزینههای زندگی، خرید کالاهایی مانند لباس، کفش و حتی اقلام سادهتر پوشاک را به تصمیمی دشوار تبدیل کرده است. نشانه این تغییر را میتوان هم در آمارهای تورمی و هم در شکل تازه معاملات بازار دید؛ جایی که خرید چهارقسطه، پرداخت اعتباری و استفاده از درگاههای پرداخت اینترنتی به بخشی از سازوکار فروش تبدیل شدهاند.
تورم نزدیک به ۱۰۰ درصد؛ پوشاک در صدر گرانیها
آمارهای مرکز آمار ایران از شهریور ۱۴۰۵ تصویری قابلتوجه از وضعیت بازار پوشاک و کفش ارائه میدهد. بر اساس این دادهها، تورم نقطهبهنقطه گروه پوشاک و کفش به ۹۶.۹ درصد رسیده است؛ به این معنا که شاخص قیمت این گروه در شهریور امسال نسبت به ماه مشابه سال گذشته تقریبا دو برابر شده است. تورم ماهانه این گروه نیز ۶.۳ درصد و تورم سالانه آن ۶۶.۸ درصد ثبت شده است. اهمیت این ارقام زمانی بیشتر مشخص میشود که آنها را با تورم عمومی مقایسه کنیم. تورم ماهانه کل کشور در شهریور ۱۴۰۵ معادل ۴.۲ درصد بوده؛ بنابراین رشد ماهانه قیمت پوشاک و کفش بهمراتب بیشتر از متوسط افزایش قیمتها در سبد مصرفی خانوار بوده است. به بیان دیگر، خانوارها در این دوره برای تامین نیازهای مربوط به پوشاک و کفش با سرعت بیشتری از افزایش هزینهها مواجه شدهاند. البته تورم نقطهبهنقطه به معنای افزایش یکسان قیمت همه کالاها نیست؛ بلکه تغییر شاخص قیمت یک گروه کالایی را نشان میدهد. با این حال، رسیدن این شاخص به محدوده ۹۷ درصد، نشاندهنده فشار سنگینی است که در یک سال بر هزینه تامین پوشاک خانوارها وارد شده است.
بازار شلوغ است، اما مشتری قدرت خرید ندارد
افزایش قیمتها لزوما به معنای رونق بازار نیست. اتفاقا یکی از تناقضهای مهم بازار پوشاک در ماههای اخیر، همزمانی رشد قیمتها با کاهش توان خرید و افت حجم معاملات است. فعالان بازار از وضعیتی سخن میگویند که در آن قیمت کالاها افزایش پیدا میکند، اما مشتریان برای خرید دست نگه میدارند یا به سراغ کالاهای ارزانتر میروند؛ وضعیتی که از آن با عنوان رکود تورمی یاد میشود.
بازار پوشاک در آستانه بازگشایی مدارس نیز نتوانست از این شرایط فاصله بگیرد. در حالی که فصل خرید لباس و کفش مدارس بهطور سنتی یکی از دورههای پرتقاضا برای فروشندگان محسوب میشود، افزایش هزینهها و کاهش قدرت خرید خانوادهها، مانع شکلگیری رونق همیشگی شد. نمونه روشن این وضعیت را میتوان در بازار لباس فرم مدارس مشاهده کرد. بر اساس گزارشهای میدانی منتشرشده از این بازار، قیمت هر متر پارچه تولید داخل که در سال گذشته حدود ۱۲۰ هزار تومان بود، در سال جاری به بیش از ۲۹۵ هزار تومان رسیده و در برخی رنگها حتی از ۳۸۰ هزار تومان نیز عبور کرده است.
افزایش قیمت پارچه، نخ و دستمزد دوخت در نهایت هزینه تهیه لباس فرم را برای خانوادهها بالا برده است. در بازار کفش نیز مسئله اصلی فقط کمبود کالا نیست. تنوع محصولات در ویترینها وجود دارد، اما خانوادهها بیش از گذشته به دنبال مدلهای اقتصادی، کفشهای ماشینی و فومی و محصولات ارزانتر هستند. به عبارت دیگر، انتخاب مصرفکننده نه صرفا بر اساس کیفیت، دوام یا سلیقه، بلکه با محدودیت بودجه تعیین میشود.
از هزینه تولید تا قیمت نهایی؛ زنجیرهای که گرانتر شده است
افزایش قیمت پوشاک را نمیتوان تنها به یک عامل نسبت داد. صنعت نساجی و پوشاک با مجموعهای از فشارهای هزینهای مواجه است؛ از نوسانات نرخ ارز و افزایش قیمت مواد اولیه گرفته تا دشواری تامین برخی نهادهها، هزینه حملونقل، دستمزد نیروی کار و مشکلات تامین نقدینگی. بخش مهمی از مواد اولیه مورد استفاده در تولید پوشاک به زنجیره تامین داخلی و خارجی وابسته است. پنبه، الیاف مصنوعی، نخ، پارچه و مواد مورد استفاده در رنگرزی و تکمیل پارچه، هرکدام سهمی در هزینه نهایی تولید دارند. هرگونه اختلال در تامین این مواد یا افزایش هزینه واردات آنها، خود را با فاصلهای نهچندان طولانی در قیمت محصول نهایی نشان میدهد.
از سوی دیگر، تولیدکنندهای که با افزایش هزینه مواد اولیه و سایر مخارج روبهروست، برای ادامه فعالیت ناچار به بازنگری در قیمت فروش میشود. اما مسئله اینجاست که افزایش قیمت فروش همیشه به معنای افزایش سود نیست؛ زیرا در سوی دیگر بازار، مصرفکنندهای قرار دارد که درآمدش متناسب با رشد هزینهها افزایش پیدا نکرده است. این شرایط یک چرخه دشوار ایجاد میکند: تولیدکننده برای جبران هزینهها قیمت را بالا میبرد، مصرفکننده به دلیل گرانی خرید را کاهش میدهد و فروشنده و تولیدکننده با افت تقاضا مواجه میشوند. در نتیجه، هم خانوار و هم فعال اقتصادی زیر فشار قرار میگیرند.
وقتی خرید لباس هم چهارقسطه میشود
شاید یکی از ملموسترین نشانههای تغییر شرایط اقتصادی خانوارها، گسترش خرید اعتباری باشد. تا پیش از این، خرید اقساطی بیشتر برای کالاهای بادوام و گرانقیمت مانند لوازم خانگی، خودرو یا تلفن همراه شناخته میشد؛ کالاهایی که پرداخت یکجای بهای آنها برای بسیاری از افراد دشوار بود. اما حالا این شیوه خرید به گروههای دیگری از کالاها، از جمله خوراک، کفش و پوشاک نیز رسیده است.
در فروشگاههای اینترنتی و برخی فروشگاههای حضوری، امکان خرید با عنوانهایی مانند «الان بخر، بعدا پرداخت کن» یا پرداخت چهارقسطه در اختیار مشتریان قرار گرفته است. در این الگو، خریدار بخشی از مبلغ را هنگام ثبت سفارش پرداخت میکند و باقی هزینه را در چند مرحله و در موعدهای مشخص میپردازد. در برخی طرحها، این فرآیند از طریق اعتبار خرید و درگاههای پرداخت اینترنتی انجام میشود و مشتری پس از احراز شرایط و تایید اعتبار، میتواند سفارش خود را نهایی کند.
گسترش این شیوه در نگاه نخست میتواند به حفظ قدرت فروش فروشگاهها کمک کند. مشتریای که توان پرداخت یکجای مبلغ خرید را ندارد، با تقسیم هزینه به چند پرداخت کوچکتر امکان تهیه کالای مورد نیازش را پیدا میکند. فروشنده نیز به جای از دست دادن مشتری، فرصت فروش محصول را حفظ میکند. اما پشت این امکان تازه، واقعیتی نگرانکننده وجود دارد: وقتی خانوار برای خرید کفش، لباس و حتی اقلام کوچک روزمره به اعتبار نیاز پیدا میکند، باید پرسید آیا این شیوه واقعا قدرت خرید را افزایش داده یا فقط پرداخت هزینه را به ماههای آینده منتقل کرده است؟
خرید چهارقسطه در شرایطی که درآمد خانوارها ثابت یا با رشد کمتری همراه است، میتواند به انباشته شدن تعهدات ماهانه منجر شود. هر خرید بهتنهایی شاید مبلغ چندان بزرگی نداشته باشد، اما جمع اقساط خریدهای مختلف میتواند بخش قابلتوجهی از حقوق ماه بعد را پیشاپیش مصرف کند. به همین دلیل، خرید اعتباری دو روی متفاوت دارد. از یک طرف، برای خانواری که با یک هزینه ضروری و پیشبینینشده مواجه شده، میتواند راهی برای تامین نیاز فوری باشد؛ از طرف دیگر، اگر بدون محاسبه مجموع بدهیها و هزینههای احتمالی اعتبار انجام شود، فشار مالی را به آینده منتقل میکند. بهویژه در شرایطی که قیمتها همچنان در حال افزایشاند و درآمدها از آن عقب ماندهاند، تکیه بیش از اندازه بر اعتبار میتواند خانوار را در چرخهای از خرید و بازپرداخت گرفتار کند.
لباس از سبد مصرفی حذف نمیشود، اما کوچکتر میشود
پوشاک و کفش برخلاف بسیاری از کالاهای غیرضروری، بهطور کامل از سبد مصرفی خانوار قابل حذف نیستند. کودکان به دلیل رشد جسمی به لباس و کفش تازه نیاز دارند، کفش فرسوده باید جایگزین شود و تغییر فصل نیز هزینههایی به خانواده تحمیل میکند. با این حال، خانوارها میتوانند زمان خرید، کیفیت، تعداد و نوع کالای انتخابی را تغییر دهند؛ دقیقا همان اتفاقی که نشانههای آن در بازار دیده میشود. خرید کمتر، به تعویق انداختن جایگزینی لباسهای فرسوده، انتخاب محصولات ارزانتر و استفاده از پرداختهای چندمرحلهای، همگی واکنشهایی به کاهش قدرت خرید هستند. در چنین شرایطی، مسئله فقط گران شدن لباس نیست؛ بلکه تغییر جایگاه پوشاک در اولویتهای هزینهای خانواده است.
بازار پوشاک برای بازگشت به رونق، صرفا به تنوع بیشتر کالا یا طرحهای تازه فروش نیاز ندارد. کاهش هزینههای تولید، ثبات در تامین مواد اولیه، پیشبینیپذیر شدن شرایط اقتصادی و مهمتر از همه، بهبود قدرت خرید خانوارها عواملی هستند که میتوانند تقاضای واقعی را به بازار بازگردانند. وقتی شاخص تورم پوشاک و کفش به مرز ۱۰۰ درصد نزدیک میشود و خرید چهارقسطه از کالاهای بادوام به نیازهای روزمره میرسد، مسئله دیگر فقط قیمت چند قلم لباس یا کفش نیست. نشانهای از تغییر در کیفیت زندگی و الگوی مصرف خانوارها شکل گرفته است؛ تغییری که در آن، مردم برای تامین یکی از ابتداییترین نیازهای زندگی، ناچارند نهفقط قیمت امروز، بلکه توان پرداخت اقساط فردا را هم محاسبه کنند.