
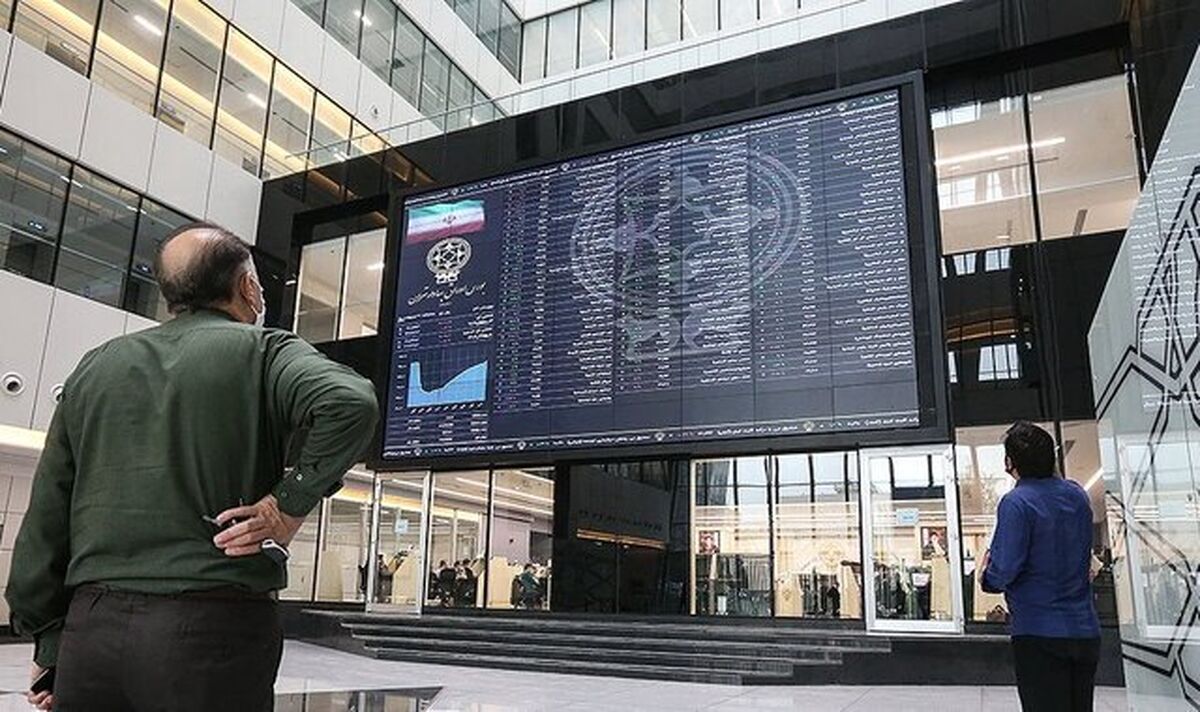
لیلا لطفی-این روزها بیش از گذشته بورس تهران به یکی از گزینههای مورد توجه سرمایهگذاران برای تبدیل نقدینگی به داراییهای مالی تبدیل شده است. رشد بیش از 120 درصدی شاخص کل از ابتدای معاملات سال جاری و بازدهی ۴.۷ درصدی آن در هفته گذشته، از تداوم تقاضا در بازار حکایت دارد. تقاضایی که با ورود دوباره پول حقیقی و افزایش توجه به سهام شرکتهای بزرگ و کوچک همراه شده است.
به گزارش اعتماد، کارشناسان بازار سرمایه، افزایش نرخ ارز، انتظارات تورمی و ارزندگی سهام را از عوامل موثر بر این روند میدانند. البته برخی از آنها بر این باورند شتاب رشد بورس در نیمه دوم سال کند میشود. شتابی که در حال حاضر هم تحت تاثیر ریسکهای بینالمللی و تشدید تنشهای منطقهای است.متغیرهایی که در هر مقطعی میتوانند بر سرعت رشد بازار و میزان احتیاط سرمایهگذاران تاثیر بگذارند.
عبور از کانال 8 میلیون واحدی
بورس تهران هفته گذشته را با رشد ۴.۷ درصدی شاخص کل و عبور از کانال ۸ میلیون واحد به پایان رساند؛ صعودی که با چرخش جریان نقدینگی حقیقی و افزایش تقاضا در نمادهای بزرگ و کوچک همراه بود. ورود بیش از ۱۲ هزار میلیارد تومان پول حقیقی در دو روز پایانی هفته، برآیند جریان نقدینگی را مثبت کرد و در نخستین روز کاری هفته جاری نیز روند صعودی بازار ادامه یافت. با این حال، انتظار میرود در روزهای پیشرو، انتشار گزارشهای شش ماهه شرکتها در سامانه کدال، مسیر معاملات را از رشد یکپارچه به سمت انتخاب سهام بر مبنای عملکرد بنیادی و سودآوری تغییر دهد. سهیلا نقیپور، تحلیلگر بازار سرمایه در گفتوگو با «اعتماد» با نگاهی به معاملات هفته گذشته بازار سرمایه میگوید: بازار هفته گذشته رفتاری کاملا تحلیلپذیر با برآیندی صعودی را به ثبت رساند. بورس تهران که ابتدای هفته را تحت تاثیر غلبه عرضه و رفتار احتیاطی معاملهگران آغاز کرده بود، در نیمه دوم هفته با تزریق سنگین نقدینگی و چرخش مثبت جریان پول حقیقی، تغییر مسیر داد و موفق شد کانالهای قیمتی جدیدی را فتح کند. نقیپور با اشاره به اعداد و ارقام بازار در ۵ روز معاملاتی هفته گذشته میافزاید: شاخص کل بورس تهران که هفته را از محدوده ۷,۷۶۶,۰۰۰ واحد آغاز کرده بود، با رشد ۳۶۵ هزار و ۹۱ واحدی معادل ۴.۷ درصد همراه شد و در پایان هفته بالاتر از کانال ۸ میلیون واحد آرام گرفت. همزمان، شاخص هموزن نیز پا به پای شاخص کل حرکت کرد و با رشد ۸۴ هزار و ۴۳۷ واحدی معادل ۴.۱ درصد به محدوده ۲,۱۵۰,۴۳۷ واحد رسید؛ همراستایی این دو شاخص نشان میدهد که تقاضا تنها محدود به نمادهای شاخصساز نبوده و سهام کوچک و متوسط بازار نیز مورد توجه فعالان بازار قرار گرفتهاند. این تحلیلگر بازار سرمایه از منظر جریان نقدینگی بازار چنین تحلیل میکند که اگرچه بازار در سه روز نخست هفته شاهد خروج مجموعا ۶,۰۷۸ میلیارد تومان پول حقیقی بود، اما طی دو روز پایانی هفته با ورود سنگین ۱۲,۲۸۷ میلیارد تومان پول خرد روبهرو شد و برآیند هفتگی ورود پول به سهام و صندوقهای سهامی را مثبت کرد. ارزش معاملات خرد روزانه نیز در سطوح بالا و قابل قبولی پیگیری شد که اوج آن تزریق پرحجم تقاضا در روزهای سهشنبه و چهارشنبه بود. نقیپور در ادامه به معاملات اولین روز کاری هفته جاری میپردازد و میگوید: ما در هفته جاری با تداوم تقاضا در نمادهای بزرگ و بنیادی مواجه شدیم و شاخص کل با افزایشی بیش از ۱۳۵ هزار واحد حدود ۱.۶۷ درصد تا سطح ۸,۲۶۷,۰۰۰ واحد پیشروی کرد. در معاملات دیروز حدود ۲,۲۰۰ میلیارد تومان پول حقیقی جدید وارد گردونه معاملات خرد شد و غلبه صفوف خرید در اکثر گروهها، نشان از تثبیت اعتماد سهامداران به مسیر صعودی بازار دارد. این تحلیلگر بازار سرمایه در ادامه شرایط بازار را در هفته پیشرو منطقیتر ارزیابی میکند و میگوید: با توجه به شیب صعودی اخیر و پر شدن حجم مبنا در اکثر نمادها، انتظار میرود بازار سرمایه در هفته جاری رفتاری تحلیلیتر و منطقیتر به خود بگیرد. مهمترین محرک و متغیر کلیدی پیش روی بازار، انتشار گزارشهای عملکرد ۶ ماهه شرکتها در سامانه کدال است. بازار در روزهای پیشرو منتظر شفافسازی صورتهای مالی و درآمدی بنگاههاست و پیشبینی میشود با رونمایی از این گزارشها، بازار از رشد یکپارچه فاصله گرفته و به سمت تفکیک بنیادی حرکت کند؛ بهطوری که شرکتها و صنایعی که گزارشهای ۶ ماهه قوی، حاشیه سود مناسب و فروش بالایی ثبت کردهاند، به عنوان لیدرهای جدید بازار شناخته شوند و نقدینگی میان گروههای ارزنده چرخش داشته باشد.
کاهش شتاب رشد بورس
بورس تهران در حالی با ثبت بازدهی بیش از ۱۲۰ درصدی از ابتدای معاملات سال ۱۴۰۵، شاخص کل را به محدوده ۸ میلیون و ۲۰۰ هزار واحد رسانده که به اعتقاد کارشناسان، ظرفیت رشد بازار همچنان پابرجاست، اما شتاب صعودی آن کاهش خواهد یافت. افت ارزش دلاری بازار، افزایش نرخ ارز و ارزندگی بخشی از سهام، از مهمترین عوامل اقبال سرمایهگذاران به بورس در شرایط ابهام اقتصادی و سیاسی است. با این حال، فاصله گرفتن قیمت برخی سهمها از ارزش ذاتی، ضرورت انتخاب سهام بر مبنای تحلیل بنیادی را افزایش داده است؛ روندی که میتواند مسیر شاخص را به سمت کانال ۱۰ میلیون واحد هموار کند. فردین آقابزرگی، کارشناس بازار سرمایه در گفتوگو با «اعتماد»، اما از بعدی کلانتر به موضوع نگاه میکند و به تحلیل وضعیت بازار از سال گذشته تاکنون میپردازد و میگوید: برای تحلیل بهتر متغیرها و موضوعات مرتبط با بازار، به نظر باید بازه زمانی ابتدای سال ۱۴۰۴ را مبنای بررسی قرار دهیم، زیرا در مقطعی نزدیک به سه ماه، شامل اسفندماه سال ۱۴۰۴ و فروردین و اردیبهشتماه سال ۱۴۰۵، به واسطه جنگ، معاملات بازار انجام نشد. او افزود: بر این اساس، از ابتدای سال ۱۴۰۴ تا زمان انجام این گفتوگو، شاخص کل حدود ۲۱۰ درصد بازدهی داشته و در محدوده بیش از ۸ میلیون و ۲۰۰ هزار واحد قرار گرفته است. شاخصهای هموزن و شناور آزاد نیز بازدهی نزدیک به همین محدوده، البته با مقداری کاهش بهویژه در شاخص هموزن، نشان میدهند. این وضعیت بیانگر آن است که گرایش به شرکتهای بزرگ و نقدشونده بیشتر بوده است. آقابزرگی با اشاره به عملکرد مثبت بازار از ابتدای معاملات سال ۱۴۰۵ ادامه داد: از زمان آغاز معاملات در سال جاری، یعنی بیست و هشتم اردیبهشتماه، شاخص کل تا 18 مهر ماه، حدود ۱۲۵ درصد بازدهی داشته است. مقایسه این رقم با بازدهی 205 تا ۲۱۰ درصدی شاخص در کل سال ۱۴۰۴ نشان میدهد که مجموع بازدهی سال گذشته در حدود ۷۰ تا ۸۰ درصدی بوده، در حالی که بازدهی ثبت شده سال جاری تاکنون بیش از ۱۲۰ درصد است. این کارشناس بازار سرمایه دلیل شکلگیری شتاب رشد در این بازار را بهرغم جنگ، بلاتکلیفی شرایط بینالمللی و حتی نبود خوشبینی نسبت به بهبود متغیرهای اقتصادی ناشی از سطح ارزندگی خواند و توضیح داد: در حال حاضر، متوسط نسبت P/E بازار در محدوده ۹ قرار دارد. از سوی دیگر، کاهش ارزش دلاری بازار و افزایش نرخ ارز که به نوعی پتانسیل افزایش درآمد حاصل از فروش شرکتها و صنایع را رقم میزند، گذشته از اینکه سود ناویژه و سود عملیاتی آنها را افزایش میدهد. این موضوع هم حاکی از اثرگذاری تورم بر اقتصاد کشور است. این موارد از جمله شاخصهایی هستند که وضعیت ارزندگی بورس را نشان میدهند. آن هم در حالی که سایر بازارها اشباع شدند؛ بازارهایی مانند مسکن و خودرو. از سوی دیگر، بازارهای ارز و طلا نیز به دلیل نوسانات ناشی از ابهام درباره حصول توافق یا عدم توافق، از قابلیت پیشبینی کمتری برخوردارند. منظور من از غیرقابل پیشبینی بودن این بازارها، نوساناتی است که در پی اخبار و اظهارنظرهای مرتبط با حصول توافق یا عدم توافق ایجاد میشود. این کارشناس بازار سرمایه تاکید کرد: با توجه به این شرایط، سطح ارزندگی بورس در مقایسه با سایر بازارها همچنان بالاتر است. البته این وضعیت در مقایسه با ابتدای سال ۱۴۰۵ و آغاز معاملات، یعنی خردادماه سال جاری تغییر کرده است. در آن مقطع، متوسط نسبت P/E بازار کمتر از ۶ بود. در آن زمان، تقریبا میتوان گفت هر فردی که هر سهمی را خریداری میکرد و در سبد خود قرار میداد، سرمایهگذاری موفقیتآمیزی داشت و بازدهی مناسبی کسب میکرد. او ادامه داد: در حال حاضر و با توجه به افزایشهایی که به آنها اشاره کردم، میتوان گفت حدود نیمی از شرکتهای حاضر در بازار همچنان کمتر از ارزش ذاتیشان مبادله میشوند. اما در مقابل حدود 50 درصد شرکتها و صنایع بیش از ارزش ذاتی خودشان معامله میشوند. به عبارتی بهتر اگر در شش ماه قبل، فرد حقیقی یا حقوقی به صورت رندم سهمی میخرید، امروز باید براساس ارزیابی وضعیت شرکت و سهام خرید کند، چون حداقل هفته جاری نوسان و تلاطم برای شرکتهایی که Overvalued معامله میشدند، ادامهدار خواهد بود. البته در این سهامها اصلاح قیمت به معنی ریزش نیست. اما بیشک، سهامهایی که ارزندگی بیشتری دارند، در هفتههای پیشرو، چه در هفته جاری و چه تا پایان سال، دامنه مثبت را طی خواهند کرد. آقابزرگی با تفکیک وضعیت ارزندگی شرکتهای بورسی گفت: در حال حاضر، دو گروه از شرکتها را میتوان در بازار از یکدیگر متمایز کرد؛ شرکتهای Overvalued و شرکتهای Undervalued. بر همین اساس، به نظر من روند رشد بازار در روزها و هفتههای پیشرو بسیار ملایمتر از جهشهایی خواهد بود که در شش ماه ابتدایی سال تجربه کردیم. این کارشناس بازار سرمایه اعلام کرد: هر چند ممکن است در برخی روزها، از جمله روز جاری، شاهد پیشی گرفتن قابل توجه شرکتها و نمادهای مثبت باشیم، اما به نظر من، این روند قابل تعمیم نیست و ادامهدار نخواهد بود. روند مثبت بازار کندتر خواهد شد، هر چند اشتیاق برای تبدیل نقدینگی به انواع داراییهای مالی و بهویژه سهام، همچنان در اولویت قرار دارد. او در ادامه با اشاره به عملکرد بلندمدت بورس در مقایسه با سایر بازارهای دارایی گفت: از سال ۱۳۷۳ تا 18 مهر 1405، شاخص کل بورس به عنوان معیاری برای مقایسه بازدهی بازارها، بیش از ۱۱ هزار برابر رشد کرده است. دومین بازاری که رشد قابل توجهی داشته، اما بازدهی آن به اندازه بورس نبوده، بازار سکه است که ارزش آن در همین بازه زمانی حدود ۸۹۰۰ تا نزدیک ۹۰۰۰ برابر افزایش یافته است. آقابزرگی با تاکید بر ویژگیهای بازار سرمایه افزود: بورس از این منظر متمایزترین بازار است، زیرا علاوه بر تبدیل نقدینگی به یک دارایی مالی و حفظ ارزش آن، قابلیت ایجاد عایدی مستمر نیز دارد. همچنین قابلیت پیشبینی در این بازار، در مقایسه با سایر بازارها، بسیار بالاتر است، چراکه اطلاعات شرکتها به صورت شفاف و در قالب اطلاعیههای ماهانه، سهماهه و ششماهه ارایه میشود و امکان تحلیل عملکرد آنها وجود دارد. این کارشناس بازار سرمایه در پایان با اشاره به ضریب نقدشوندگی بالای بورس تاکید کرد: بازار سرمایه همچنان در اولویت قرار دارد، اما شتاب رشد بورس در مقایسه با شش ماه ابتدایی سال کاهش خواهد یافت. با این حال، برآیند حرکت بازار مثبت خواهد بود و شاخص کل میتواند به سمت محدوده ۱۰ میلیون واحد حرکت کند.
صعود شیرین؛ اما نگران
روند صعودی بورس و عبور شاخص کل از محدوده ۸ میلیون و ۲۰۰ هزار واحد، بار دیگر توجهها را به چشمانداز بازار سرمایه جلب کرده است؛ بازاری که در سایه تداوم انتظارات تورمی و افزایش نرخ ارز، همچنان از ظرفیت رشد برخوردار است. با این حال، تداوم این مسیر بیش از آنکه به رشد شاخص وابسته باشد، به وضعیت سودآوری شرکتها، انتشار گزارشهای شش ماهه و میزان تحقق انتظارات سرمایهگذاران بستگی دارد. در این میان، تشدید ریسکهای سیاسی و احتمال تنشهای نظامی میتواند معادلات بازار را تغییر دهد و ضرورت توجه به ارزندگی سهام، کیفیت پرتفوی و مدیریت ریسک را بیش از گذشته برجسته کند. امیرعباس باقری، کارشناس بورس در گفتوگو با «اعتماد» با نگاهی به تداوم روند صعودی شاخص کل و عبور آن از کانال ۸ میلیون و ۲۰۰ هزار واحد میگوید: این صعود نشاندهنده تداوم انتظارات تورمی و تعدیل ارزش اسمی دارایی شرکتها در بازار سرمایه است. با توجه به اینکه شاخص کل در روز سهشنبه نیز معاملات خود را در محدوده مثبت آغاز کرده، میتوان گفت که فعلا جریان کلی بازار همچنان از تمایل به رشد حکایت دارد. با این حال، معتقدم در شرایط فعلی نباید صرفا بر مبنای رشد شاخص درباره آینده بازار قضاوت کرد و لازم است وضعیت سودآوری شرکتها و گزارشهای مالی پیشرو را نیز در نظر گرفت. او نیز همچون آقابزرگی بر این باور است که بازار سهام از منظر ارزندگی، همچنان ظرفیت رشد را دارد. افزایش نرخ ارز و تورم، در صورت انعکاس در درآمدهای عملیاتی و سودآوری شرکتها، میتواند زمینه تعدیل ارزشگذاری بسیاری از صنایع را فراهم کند. البته این موضوع برای تمام شرکتها به یک اندازه صادق نیست و میزان اثرپذیری هر صنعت از نرخ ارز، هزینههای تولید، قیمتگذاری دستوری و شرایط صادراتی متفاوت است. بنابراین هر چه شاخص در سطوح بالاتری قرار میگیرد، اهمیت انتخاب سهام بر اساس متغیرهای بنیادی و عملکرد واقعی شرکتها نیز بیشتر میشود. باقری در تحلیلش یکی از مهمترین محرکهای پیش روی بازار را انتشار گزارشهای شش ماهه شرکتها میخواند و میگوید: انتظار میرود گزارشهای بخش قابل توجهی از صنایع، بهویژه شرکتهایی که از افزایش نرخ ارز و رشد ارزش فروش محصولات خود منتفع شدهاند، بتواند تصویر روشنتری از وضعیت سودآوری بازار ارایه دهد. اگر این گزارشها با انتظارات سرمایهگذاران همخوانی داشته باشند و رشد سودآوری شرکتها را تایید کنند، میتوانند به تداوم روند مثبت بازار کمک کنند و زمینه را برای حرکت شاخص به سطوح بالاتر فراهم آورند. البته به اعتقاد این کارشناس بورس، مهمترین عاملی که میتواند این روند را با اختلال جدی مواجه کند، تشدید ریسکهای سیاسی و ژئوپلیتیک، بهویژه افزایش احتمال درگیری نظامی است. در شرایط فعلی، بازار سرمایه بیش از هر چیز نسبت به اخبار مرتبط با تنشهای منطقهای حساس است و وقوع یک شوک سیاسی یا نظامی میتواند حتی در صورت مناسب بودن شرایط بنیادی شرکتها، فشار فروش و افزایش احتیاط سرمایهگذاران را به دنبال داشته باشد. به همین دلیل، نباید ریسکهای سیاسی را در تحلیل روند بازار نادیده گرفت. در مجموع از نگاه باقری در صورت تداوم شرایط فعلی، انتشار گزارشهای مالی مناسب و نبود شوک جدی سیاسی، امکان ادامه رشد بازار وجود دارد. با این حال، این روند لزوما به صورت یک حرکت پیوسته و بدون اصلاح نخواهد بود و نوسانات مقطعی پس از رشدهای قابل توجه، کاملا طبیعی است. توصیه من به سهامداران این است که ضمن پرهیز از تصمیمگیریهای هیجانی، تمرکز خود را بر شرکتهای دارای سودآوری پایدار، گزارشهای مالی قابل اتکا و چشمانداز عملیاتی روشن قرار دهند و متناسب با سطح ریسکپذیری خود، بخشی از داراییشان را نیز به ابزارهای کمریسکتر اختصاص دهند. به باور من، در مقطع کنونی، کیفیت پرتفوی و مدیریت ریسک اهمیت بیشتری از دنبال کردن صرفِ رشد شاخص دارد.