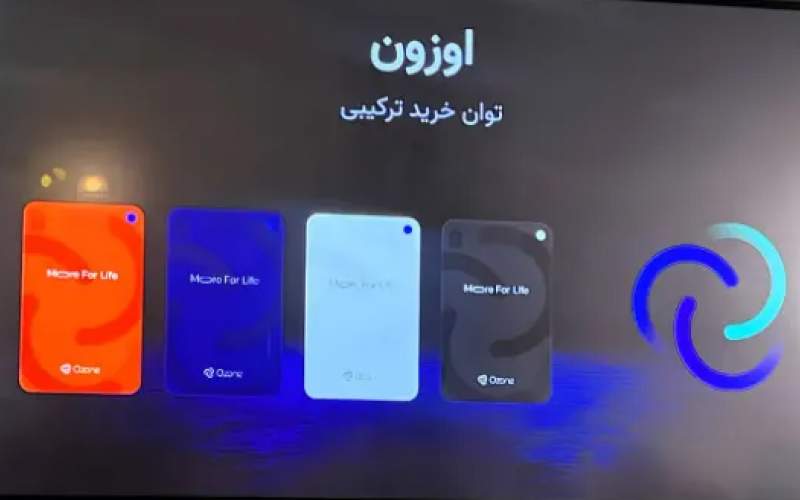
گروه اقتصادی: مراسم رونمایی از اوزون کارت برگزار شد.
اوزون کارت؛ کارتی است که با اتصال کیف پولها، اعتبارها، پاداشها و دیگر منابع مالی کاربر، امکان انجام پرداختهای ترکیبی را در خریدهای آنلاین و حضوری فراهم میکند.
اوزون با رونمایی از اوزون کارت گامی به سوی تبدیل شدن به یک زیرساخت پرداخت ترکیبی برداشت.
محصولی که قرار است داراییهای مالی پراکنده کاربران—از کیف پول تا اعتبار و تخفیف—را در لحظه خرید در یک نقطه کنار هم بنشاند.
اوزون فعالیت خود را با محوریت کیف پول دیجیتال، مشوقهای خرید و برنامههای وفاداری مشتری آغاز کرد. مسیر این مجموعه از همان ابتدا به سوی چیزی بزرگتر نشانه رفته بود: "توان خرید ترکیبی".
مدیرعامل اوزون، در این مراسم درباره روند شکلگیری این سرویس گفت: اوزون فعالیت خود را با اتصال کیف پولهای موجود در کشور به فروشگاهها آغاز کرد و در ادامه، با توسعه اپلیکیشن اوزون، امکان مدیریت و استفاده از این داراییها در فروشگاههای مختلف را در اختیار کاربران قرار داد.
سهیل حقیقت، توضیح داد که در این مدل، منابع مالی و مزایای مختلف کاربر—بهجای پخششدن میان کیف پولها و سرویسهای جداگانه—در لحظه پرداخت در کنار هم قرار میگیرند و انتخاب نحوه استفاده از آنها به دست خود کاربر میافتد.
به گفته حقیقت، اوزون از طریق اپلیکیشن تازهاش امکان اتصال داراییها به حساب کاربری را فراهم کرده و تمام چرخههایی که در اکوسیستم اوزون ساخته شده، از همین اپلیکیشن قابل مدیریت است. در لحظه خرید، اوزون درگاه پرداخت ترکیبی را پیش روی کاربر میگذارد؛ کاربر میتواند داراییهای خود را ببیند، ترکیب قابلخرج آنها را تشخیص دهد و خرید را بر همان اساس رقم بزند. این قابلیت محدود به خریدهای آنلاین نیست و در خریدهای حضوری نیز کاربردی است.
پرداخت ترکیبی از کیف پول تا شبکه شتاب
به گفته حقیقت، کاربران در پرداختهای اینترنتی میتوانند منابع مالی مختلف خود را مشاهده و منابعی را که امکان استفاده همزمان دارند، انتخاب کنند. در خریدهای حضوری نیز سامانه اوزون، منابع مالی، مشوقها و اعتبارهای موجود را بررسی کرده و بر اساس تنظیمات کاربر، مناسبترین منابع را برای پرداخت انتخاب میکند.
مدیرعامل اوزون، اوزون کارت را گامی برای توسعه این تجربه خارج از شبکه فروشگاهی اوزون دانست. این کارت روی شبکه شتاب فعالیت میکند و منابعی مانند کیف پولها، اعتبارها، پاداشها و خریدهای اعتباری کاربر میتوانند پشتوانه پرداخت آن باشند.
در جریان نمایش زنده اوزون کارت، نمونهای از پرداخت ترکیبی نیز ارائه شد. در این نمونه، کاربر بدون برخورداری از موجودی نقدی کافی، با ترکیب اعتبار و منابع مالی متصل به کارت، خرید خود را انجام داد.
حقیقت اعلام کرد که در حال حاضر، امکان استفاده از اوزون کارت از طریق دستگاههای کارتخوان در ۷۰ هزار نقطه فروش فراهم شده است. او افزود در صورت بروز اختلال در یکی از کیف پولها یا منابع مالی، اوزون در فرآیند پرداخت، نقش طرف حساب مشتری را برعهده میگیرد.
او همچنین از فعالشدن کیف پول مشوق بنزین برای رانندگان تپسی خبر داد و گفت این امکان در پایانههای پمپ بنزین قابل استفاده خواهد بود.
اوزون در کنار این سرویس، سه نوع کارت را نیز معرفی کرده است: کارت سفید، کارت سرمهای برای عموم مردم و کارت مشکی که امکانات و پیشنهادهای ویژه و VIP را در اختیار کاربران قرار میدهد.
تلاش برای اتصال اعتباردهندهها
حقیقت در بخش دیگری از سخنان خود، اتصال اعتباردهندههای مختلف به یکدیگر و فراهمکردن امکان استفاده کاربران از اعتبار آنها را یکی از اهداف اوزون عنوان کرد.
به گفته او، اوزون میتواند با استفاده از دادههای خرید کاربران، امکان اعتبارسنجی آنها را برای اعتباردهندهها فراهم کند و منابع اعتباری مختلف را در اختیار کاربران قرار دهد.
مدیرعامل اوزون درباره موقعیت رقابتی این شرکت نیز گفت اوزون تاکنون تمرکز اصلی خود را بر توسعه زیرساخت گذاشته است. او پرداخت ترکیبی را یکی از پیچیدهترین بخشهای این محصول دانست.
او درباره برنامههای آینده اوزون توضیح داد که این شرکت بهدنبال خودکارکردن فرآیند تصمیمگیری در لحظه پرداخت است؛ به این معنا که سامانه بتواند با بررسی سوابق خرید کاربر و منابع مالی موجود، بهترین ترکیب منابع را برای هر خرید انتخاب کند.
حقیقت با اشاره به حجم بالای تراکنشهای خرد در شبکه پرداخت کشور گفت اوزون بر این فرض بنا شده است که در آینده، بخش قابلتوجهی از این تراکنشها از مسیر کیف پولها و پرداختهای ترکیبی انجام شود.
یکی دیگر از محورهای توسعه، اتصال تجربه خرید آنلاین و حضوری (O2O) است؛ مدلی که در آن مزایای کاربر به یک کانال خرید محدود نمیماند و ارتباط کسبوکار با مشتری میان فضای آنلاین و شبکه حضوری تداوم مییابد.
حقیقت در پاسخ به پرسشی درباره احتمال شکلگیری انحصار در شبکه پذیرندگی و اعتباردهندگان، تأکید کرد که اوزون قصد دارد در نقش یک بازیگر بیطرف عمل کند و حتی اعتباردهندگانی را که مستقیماً با یکدیگر همکاری ندارند، در شبکه خود کنار هم قرار دهد. او همچنین از برنامه اتصال منابع بانکی به این مدل خبر داد؛ ساختاری که در آن بانک تأمینکننده اعتبار خواهد بود، اما ارتباط با مشتری و اعتبارسنجی از طریق اوزون انجام میشود—فرآیندی که با تکیه بر دادههای خریدِ مشتریان در اوزون امکانپذیر میشود.
حقیقت درباره سهم فعلی اوزون از تراکنشهای اکالا، افق کوروش و تپسی گفت سهم تراکنشهای انجامشده از کانال اوزون، از نظر تعداد، هنوز تفاوت قابلتوجهی با سایر روشهای پرداخت ندارد. او دلیل این موضوع را استراتژی اوزون در اولویتدادن به ساخت زیرساخت—پیش از تمرکز بر سهم بازار—دانست؛ رویکردی که هدفش ایجاد فاصله معنادار با رقبا در زمان ورود گستردهتر به بازار است.
حقیقت از نقش ابزارهای هوشمند اوزون در خرید حضوری نیز صحبت کرد. به گفته او، کاربر پای صندوق فرصت کمی برای بررسی همه کیف پولها و پیشنهادهای در دسترس دارد. سامانه اوزون در فروشگاههای طرف قرارداد میتواند منابع کاربر، مشوقها و سابقه خرید او را بررسی کند و درباره ترکیب منابع در همان خرید تصمیم بگیرد. او کاهش نیاز به تصمیمگیری دستی در لحظه پرداخت را یکی از مسیرهای توسعه محصول دانست.
اولین ایجنت هوش مصنوعی اوزون
نقطهای که این مدل را از یک کیف پول معمولی متمایز میکند، معرفی نخستین ایجنت هوش مصنوعی اوزون است. این ایجنت در لحظه خرید حضوری، تمام داراییهای کاربر—از ووچرها تا کشبکها—را تحلیل میکند و بهصورت هوشمند تصمیم میگیرد از کدام منبع برای تسویه استفاده شود. کاربر تنها کافی است شماره موبایل یا بارکد اوزون را ارائه دهد؛ باقی فرآیند بهصورت خودکار و در پسزمینه انجام میشود.
اوزون کارت؛ عبور از مرزهای فروشگاههای اوزون
تا پیش از این، امکانات اوزون عمدتاً به شبکه پذیرندگان خود این مجموعه محدود بود. با رونمایی از اوزون کارت، این مرز از میان میرود. کارت جدید بر بستر شبکه شتاب فعالیت میکند و در هر فروشگاهی که پذیرنده شتاب باشد، قابل استفاده است؛ در همان لحظه خرید، سازوکار هوشمند اوزون تصمیم میگیرد از چه ترکیبی از داراییهای کاربر برای تکمیل تراکنش بهره گرفته شود.
نمونهای که حقیقت برای روشنشدن این مدل مطرح کرد، گویاست: کاربری با موجودی اصلی تنها ۱۰ هزار تومان، اگر یک ووچر ۵۰ درصدی تخفیف، مبلغی حدود ۱۰۰ هزار تومان کشبک از طریق "اوزون قرمز" و چند صد هزار تومان اعتبار از "تاپ اوزون" داشته باشد، میتواند با ترکیب هوشمند همین منابع، یک خرید یکمیلیونتومانی را تکمیل کند.
علاوه بر این، اوزون کارت در تمام پذیرندگان شتاب تا ۱ درصد تخفیف دائمی و در پذیرندگان برتر تا ۵ درصد تخفیف اعمال میکند.
اوزون کارت نارنجی؛ اولین نمونه عملی برای رانندگان تپسی
نخستین نسخه رونماییشده از این خانواده، کارت نارنجی ویژه رانندگان تپسی است. ویژگی متمایز این کارت، اتصال مستقیم کیف پول مشوق بنزین به پایانههای پرداخت پمپبنزین است؛ برای اولینبار موجودی این کیف پول—که مصرف مشخص و محدودی دارد و صرفاً برای هزینه سوخت قابل استفاده است—مستقیماً روی دستگاه کارتخوان پمپبنزین قابل خرج شدن است. اوزون کارت از هماکنون قابل سفارشگیری است.
اعمال تخفیفها در قالب مشوق و کد
معاون بازاریابی و تبلیغات اوزون، نیز در این مراسم گفت تخفیفها لزوماً به شکل مستقیم ارائه نمیشوند و بخشی از آنها ممکن است در قالب کد تخفیف یا مشوق، در فرآیند پرداخت اعمال شود.
میثم کیهانی، امکان استفاده از اعتبار در پایانههای فروش آنلاین و آفلاین را یکی از قابلیتهای اوزون کارت عنوان کرد.
به گفته وی، این مجموعه اکنون در حال توسعه زیرساختی برای اتصال پرداخت، اعتبار، تخفیف، داراییهای دیجیتال و خدمات وفاداری است.
کیهانی از توسعه موازی زیرساخت MarTech اوزون نیز خبر داد و گفت: تحلیل دادههای رفتاری کاربران در جریان خرید، به اوزون امکان میدهد نیازها و علایق مشتریان را دقیقتر شناسایی کرده و پیشنهادها و مشوقهای متناسبتری ارائه دهد. قرارگیری این زیرساخت در دل اکوسیستم گلرنگ—با حضور کسبوکارهایی چون اکالا و تپسی—میتواند دامنه اوزون را از یک ابزار پرداخت یا باشگاه وفاداری صرف، فراتر ببرد.
مشوقهای خرید؛ بخش دیگر مدل اوزون
معاون بازاریابی و تبلیغات اوزون، در توضیح نقش مشوقها گفت این شرکت نمیخواهد تجربه کاربر به دریافت و مصرف یک کد تخفیف محدود شود. در مدل موردنظر اوزون، خرید از یک کسبوکار میتواند برای خرید بعدی کاربر در کسبوکار دیگری پاداش ایجاد کند؛ برای نمونه، خرید از اُکالا ممکن است مشوقی برای استفاده در تپسی به همراه داشته باشد یا برعکس.
کیهانی،گفت: «تمام ووچرها و مشوقهای ما روی شماره موبایل کاربر مینشیند.» به گفته او، کاربر هنگام پرداخت میتواند مشوق قابل استفادهاش را ببیند و برای دریافت آن لزوماً نیاز به واردکردن کد تخفیف ندارد. این مشوقها در کنار اعتبار و موجودی کیف پول، یکی از منابعی هستند که اوزون تلاش میکند در تجربه خرید کاربر به کار بگیرد.
او همچنین از بخش «برای تو» در نسخه تازه اپلیکیشن اوزون گفت. این بخش، به گفته کیهانی، با استفاده از رفتار خرید کاربر و الگوهای خرید مشابه، پیشنهادهایی متناسب با او نمایش میدهد. بنابراین نقش اپلیکیشن تنها نشاندادن مانده منابع مالی نیست؛ اوزون میخواهد از آن برای پیشنهاد خرید، نمایش پاداشها و ادامه ارتباط میان کاربر و کسبوکارهای متصل استفاده کند.
کیهانی درباره معرفی محصول نیز توضیح داد که بازاریابی اوزون تاکنون بیشتر بر اقدام و رفتار خرید کاربران متمرکز بوده است. او گفت این مجموعه علاوه بر ارتباط از طریق پیامک، اعلان و پیشنهادهای شخصیسازیشده، برنامه دارد از این پس فعالیت گستردهتری برای شناساندن اوزون کارت انجام دهد.
منابع پشت کارت چگونه انتخاب میشوند؟
معاون توسعه کسبوکار اوزون، نیز توضیح داد کاربران میتوانند در اپلیکیشن مشخص کنند چه داراییهایی پشت کارت قرار بگیرند و اولویت مصرف هرکدام چگونه باشد.
به گفته سیامک رائیپور، کاربران میتوانند برای پذیرندگان مختلف، پروفایلهای پرداخت متفاوتی تعریف کنند تا منابع مالی موردنظر آنها در هر پذیرنده، با اولویت مشخص مصرف شود.
وی گفت: این پلتفرم هماکنون به بیش از ۳۲ پلتفرم ارائهدهنده خدمات مالی متصل است.
پرداخت با چند منبع، یک پرسش عملی دارد: اگر کاربر همزمان در چند کیف پول موجودی داشته باشد و اعتبار و پاداش خرید هم دریافت کرده باشد، کارت از کدامیک استفاده میکند؟ راثیپور، در پاسخ توضیح داد که کاربر در اپلیکیشن انتخاب میکند کدام داراییها پشت کارت قرار بگیرند، کدامیک فعال باشند و با چه اولویتی خرج شوند.
به گفته راثیپور، این تنظیمات ثابت نیست و کاربر میتواند پیش از خرید آنها را تغییر دهد. او گفت: «شما انتخاب میکنید که پروفایل خریدتان در آن لحظه به چه شکل باشد.» برای مثال، کاربر میتواند تصمیم بگیرد در یک خرید از اعتباری مشخص استفاده کند و برای خرید بعدی، منبع دیگری را پشت کارت فعال بگذارد.
در پرداخت از طریق درگاه اختصاصی اوزون، منابع قابل استفاده برای همان خرید به کاربر نمایش داده میشوند تا آنها را انتخاب کند یا چند منبع را با هم به کار بگیرد. در خرید حضوری با کارت، انتخابهای قبلی کاربر در اپلیکیشن مبنای استفاده از منابع قرار میگیرد. البته فعالبودن یک منبع به این معنا نیست که در هر خرید قابل استفاده باشد؛ محل مصرف و شرایط هر اعتبار یا مشوق نیز در انجام پرداخت اثر دارد.
راثیپور نبود روش یکسان برای اتصال کیف پولها و دیگر ارائهدهندگان خدمات مالی را از چالشهای توسعه اوزون دانست. به گفته او، سامانههای مختلف فرایندهای متفاوتی برای خرید و استفاده از موجودی دارند و اوزون برای اتصال آنها ناچار شده در برخی موارد سیستم خود را تغییر دهد. او گفت: «بزرگترین چالشی که با آن روبهرو بودیم، این بود که هیچ استانداردی در فرایند خرید و اتصال کیف پولها در کشور وجود نداشت.»
∎
اوزون کارت؛ کارتی است که با اتصال کیف پولها، اعتبارها، پاداشها و دیگر منابع مالی کاربر، امکان انجام پرداختهای ترکیبی را در خریدهای آنلاین و حضوری فراهم میکند.
اوزون با رونمایی از اوزون کارت گامی به سوی تبدیل شدن به یک زیرساخت پرداخت ترکیبی برداشت.
محصولی که قرار است داراییهای مالی پراکنده کاربران—از کیف پول تا اعتبار و تخفیف—را در لحظه خرید در یک نقطه کنار هم بنشاند.
اوزون فعالیت خود را با محوریت کیف پول دیجیتال، مشوقهای خرید و برنامههای وفاداری مشتری آغاز کرد. مسیر این مجموعه از همان ابتدا به سوی چیزی بزرگتر نشانه رفته بود: "توان خرید ترکیبی".
مدیرعامل اوزون، در این مراسم درباره روند شکلگیری این سرویس گفت: اوزون فعالیت خود را با اتصال کیف پولهای موجود در کشور به فروشگاهها آغاز کرد و در ادامه، با توسعه اپلیکیشن اوزون، امکان مدیریت و استفاده از این داراییها در فروشگاههای مختلف را در اختیار کاربران قرار داد.
سهیل حقیقت، توضیح داد که در این مدل، منابع مالی و مزایای مختلف کاربر—بهجای پخششدن میان کیف پولها و سرویسهای جداگانه—در لحظه پرداخت در کنار هم قرار میگیرند و انتخاب نحوه استفاده از آنها به دست خود کاربر میافتد.
به گفته حقیقت، اوزون از طریق اپلیکیشن تازهاش امکان اتصال داراییها به حساب کاربری را فراهم کرده و تمام چرخههایی که در اکوسیستم اوزون ساخته شده، از همین اپلیکیشن قابل مدیریت است. در لحظه خرید، اوزون درگاه پرداخت ترکیبی را پیش روی کاربر میگذارد؛ کاربر میتواند داراییهای خود را ببیند، ترکیب قابلخرج آنها را تشخیص دهد و خرید را بر همان اساس رقم بزند. این قابلیت محدود به خریدهای آنلاین نیست و در خریدهای حضوری نیز کاربردی است.
پرداخت ترکیبی از کیف پول تا شبکه شتاب
به گفته حقیقت، کاربران در پرداختهای اینترنتی میتوانند منابع مالی مختلف خود را مشاهده و منابعی را که امکان استفاده همزمان دارند، انتخاب کنند. در خریدهای حضوری نیز سامانه اوزون، منابع مالی، مشوقها و اعتبارهای موجود را بررسی کرده و بر اساس تنظیمات کاربر، مناسبترین منابع را برای پرداخت انتخاب میکند.
مدیرعامل اوزون، اوزون کارت را گامی برای توسعه این تجربه خارج از شبکه فروشگاهی اوزون دانست. این کارت روی شبکه شتاب فعالیت میکند و منابعی مانند کیف پولها، اعتبارها، پاداشها و خریدهای اعتباری کاربر میتوانند پشتوانه پرداخت آن باشند.
در جریان نمایش زنده اوزون کارت، نمونهای از پرداخت ترکیبی نیز ارائه شد. در این نمونه، کاربر بدون برخورداری از موجودی نقدی کافی، با ترکیب اعتبار و منابع مالی متصل به کارت، خرید خود را انجام داد.
حقیقت اعلام کرد که در حال حاضر، امکان استفاده از اوزون کارت از طریق دستگاههای کارتخوان در ۷۰ هزار نقطه فروش فراهم شده است. او افزود در صورت بروز اختلال در یکی از کیف پولها یا منابع مالی، اوزون در فرآیند پرداخت، نقش طرف حساب مشتری را برعهده میگیرد.
او همچنین از فعالشدن کیف پول مشوق بنزین برای رانندگان تپسی خبر داد و گفت این امکان در پایانههای پمپ بنزین قابل استفاده خواهد بود.
اوزون در کنار این سرویس، سه نوع کارت را نیز معرفی کرده است: کارت سفید، کارت سرمهای برای عموم مردم و کارت مشکی که امکانات و پیشنهادهای ویژه و VIP را در اختیار کاربران قرار میدهد.
تلاش برای اتصال اعتباردهندهها
حقیقت در بخش دیگری از سخنان خود، اتصال اعتباردهندههای مختلف به یکدیگر و فراهمکردن امکان استفاده کاربران از اعتبار آنها را یکی از اهداف اوزون عنوان کرد.
به گفته او، اوزون میتواند با استفاده از دادههای خرید کاربران، امکان اعتبارسنجی آنها را برای اعتباردهندهها فراهم کند و منابع اعتباری مختلف را در اختیار کاربران قرار دهد.
مدیرعامل اوزون درباره موقعیت رقابتی این شرکت نیز گفت اوزون تاکنون تمرکز اصلی خود را بر توسعه زیرساخت گذاشته است. او پرداخت ترکیبی را یکی از پیچیدهترین بخشهای این محصول دانست.
او درباره برنامههای آینده اوزون توضیح داد که این شرکت بهدنبال خودکارکردن فرآیند تصمیمگیری در لحظه پرداخت است؛ به این معنا که سامانه بتواند با بررسی سوابق خرید کاربر و منابع مالی موجود، بهترین ترکیب منابع را برای هر خرید انتخاب کند.
حقیقت با اشاره به حجم بالای تراکنشهای خرد در شبکه پرداخت کشور گفت اوزون بر این فرض بنا شده است که در آینده، بخش قابلتوجهی از این تراکنشها از مسیر کیف پولها و پرداختهای ترکیبی انجام شود.
یکی دیگر از محورهای توسعه، اتصال تجربه خرید آنلاین و حضوری (O2O) است؛ مدلی که در آن مزایای کاربر به یک کانال خرید محدود نمیماند و ارتباط کسبوکار با مشتری میان فضای آنلاین و شبکه حضوری تداوم مییابد.
حقیقت در پاسخ به پرسشی درباره احتمال شکلگیری انحصار در شبکه پذیرندگی و اعتباردهندگان، تأکید کرد که اوزون قصد دارد در نقش یک بازیگر بیطرف عمل کند و حتی اعتباردهندگانی را که مستقیماً با یکدیگر همکاری ندارند، در شبکه خود کنار هم قرار دهد. او همچنین از برنامه اتصال منابع بانکی به این مدل خبر داد؛ ساختاری که در آن بانک تأمینکننده اعتبار خواهد بود، اما ارتباط با مشتری و اعتبارسنجی از طریق اوزون انجام میشود—فرآیندی که با تکیه بر دادههای خریدِ مشتریان در اوزون امکانپذیر میشود.
حقیقت درباره سهم فعلی اوزون از تراکنشهای اکالا، افق کوروش و تپسی گفت سهم تراکنشهای انجامشده از کانال اوزون، از نظر تعداد، هنوز تفاوت قابلتوجهی با سایر روشهای پرداخت ندارد. او دلیل این موضوع را استراتژی اوزون در اولویتدادن به ساخت زیرساخت—پیش از تمرکز بر سهم بازار—دانست؛ رویکردی که هدفش ایجاد فاصله معنادار با رقبا در زمان ورود گستردهتر به بازار است.
حقیقت از نقش ابزارهای هوشمند اوزون در خرید حضوری نیز صحبت کرد. به گفته او، کاربر پای صندوق فرصت کمی برای بررسی همه کیف پولها و پیشنهادهای در دسترس دارد. سامانه اوزون در فروشگاههای طرف قرارداد میتواند منابع کاربر، مشوقها و سابقه خرید او را بررسی کند و درباره ترکیب منابع در همان خرید تصمیم بگیرد. او کاهش نیاز به تصمیمگیری دستی در لحظه پرداخت را یکی از مسیرهای توسعه محصول دانست.
اولین ایجنت هوش مصنوعی اوزون
نقطهای که این مدل را از یک کیف پول معمولی متمایز میکند، معرفی نخستین ایجنت هوش مصنوعی اوزون است. این ایجنت در لحظه خرید حضوری، تمام داراییهای کاربر—از ووچرها تا کشبکها—را تحلیل میکند و بهصورت هوشمند تصمیم میگیرد از کدام منبع برای تسویه استفاده شود. کاربر تنها کافی است شماره موبایل یا بارکد اوزون را ارائه دهد؛ باقی فرآیند بهصورت خودکار و در پسزمینه انجام میشود.
اوزون کارت؛ عبور از مرزهای فروشگاههای اوزون
تا پیش از این، امکانات اوزون عمدتاً به شبکه پذیرندگان خود این مجموعه محدود بود. با رونمایی از اوزون کارت، این مرز از میان میرود. کارت جدید بر بستر شبکه شتاب فعالیت میکند و در هر فروشگاهی که پذیرنده شتاب باشد، قابل استفاده است؛ در همان لحظه خرید، سازوکار هوشمند اوزون تصمیم میگیرد از چه ترکیبی از داراییهای کاربر برای تکمیل تراکنش بهره گرفته شود.
نمونهای که حقیقت برای روشنشدن این مدل مطرح کرد، گویاست: کاربری با موجودی اصلی تنها ۱۰ هزار تومان، اگر یک ووچر ۵۰ درصدی تخفیف، مبلغی حدود ۱۰۰ هزار تومان کشبک از طریق "اوزون قرمز" و چند صد هزار تومان اعتبار از "تاپ اوزون" داشته باشد، میتواند با ترکیب هوشمند همین منابع، یک خرید یکمیلیونتومانی را تکمیل کند.
علاوه بر این، اوزون کارت در تمام پذیرندگان شتاب تا ۱ درصد تخفیف دائمی و در پذیرندگان برتر تا ۵ درصد تخفیف اعمال میکند.
اوزون کارت نارنجی؛ اولین نمونه عملی برای رانندگان تپسی
نخستین نسخه رونماییشده از این خانواده، کارت نارنجی ویژه رانندگان تپسی است. ویژگی متمایز این کارت، اتصال مستقیم کیف پول مشوق بنزین به پایانههای پرداخت پمپبنزین است؛ برای اولینبار موجودی این کیف پول—که مصرف مشخص و محدودی دارد و صرفاً برای هزینه سوخت قابل استفاده است—مستقیماً روی دستگاه کارتخوان پمپبنزین قابل خرج شدن است. اوزون کارت از هماکنون قابل سفارشگیری است.
اعمال تخفیفها در قالب مشوق و کد
معاون بازاریابی و تبلیغات اوزون، نیز در این مراسم گفت تخفیفها لزوماً به شکل مستقیم ارائه نمیشوند و بخشی از آنها ممکن است در قالب کد تخفیف یا مشوق، در فرآیند پرداخت اعمال شود.
میثم کیهانی، امکان استفاده از اعتبار در پایانههای فروش آنلاین و آفلاین را یکی از قابلیتهای اوزون کارت عنوان کرد.
به گفته وی، این مجموعه اکنون در حال توسعه زیرساختی برای اتصال پرداخت، اعتبار، تخفیف، داراییهای دیجیتال و خدمات وفاداری است.
کیهانی از توسعه موازی زیرساخت MarTech اوزون نیز خبر داد و گفت: تحلیل دادههای رفتاری کاربران در جریان خرید، به اوزون امکان میدهد نیازها و علایق مشتریان را دقیقتر شناسایی کرده و پیشنهادها و مشوقهای متناسبتری ارائه دهد. قرارگیری این زیرساخت در دل اکوسیستم گلرنگ—با حضور کسبوکارهایی چون اکالا و تپسی—میتواند دامنه اوزون را از یک ابزار پرداخت یا باشگاه وفاداری صرف، فراتر ببرد.
مشوقهای خرید؛ بخش دیگر مدل اوزون
معاون بازاریابی و تبلیغات اوزون، در توضیح نقش مشوقها گفت این شرکت نمیخواهد تجربه کاربر به دریافت و مصرف یک کد تخفیف محدود شود. در مدل موردنظر اوزون، خرید از یک کسبوکار میتواند برای خرید بعدی کاربر در کسبوکار دیگری پاداش ایجاد کند؛ برای نمونه، خرید از اُکالا ممکن است مشوقی برای استفاده در تپسی به همراه داشته باشد یا برعکس.
کیهانی،گفت: «تمام ووچرها و مشوقهای ما روی شماره موبایل کاربر مینشیند.» به گفته او، کاربر هنگام پرداخت میتواند مشوق قابل استفادهاش را ببیند و برای دریافت آن لزوماً نیاز به واردکردن کد تخفیف ندارد. این مشوقها در کنار اعتبار و موجودی کیف پول، یکی از منابعی هستند که اوزون تلاش میکند در تجربه خرید کاربر به کار بگیرد.
او همچنین از بخش «برای تو» در نسخه تازه اپلیکیشن اوزون گفت. این بخش، به گفته کیهانی، با استفاده از رفتار خرید کاربر و الگوهای خرید مشابه، پیشنهادهایی متناسب با او نمایش میدهد. بنابراین نقش اپلیکیشن تنها نشاندادن مانده منابع مالی نیست؛ اوزون میخواهد از آن برای پیشنهاد خرید، نمایش پاداشها و ادامه ارتباط میان کاربر و کسبوکارهای متصل استفاده کند.
کیهانی درباره معرفی محصول نیز توضیح داد که بازاریابی اوزون تاکنون بیشتر بر اقدام و رفتار خرید کاربران متمرکز بوده است. او گفت این مجموعه علاوه بر ارتباط از طریق پیامک، اعلان و پیشنهادهای شخصیسازیشده، برنامه دارد از این پس فعالیت گستردهتری برای شناساندن اوزون کارت انجام دهد.
منابع پشت کارت چگونه انتخاب میشوند؟
معاون توسعه کسبوکار اوزون، نیز توضیح داد کاربران میتوانند در اپلیکیشن مشخص کنند چه داراییهایی پشت کارت قرار بگیرند و اولویت مصرف هرکدام چگونه باشد.
به گفته سیامک رائیپور، کاربران میتوانند برای پذیرندگان مختلف، پروفایلهای پرداخت متفاوتی تعریف کنند تا منابع مالی موردنظر آنها در هر پذیرنده، با اولویت مشخص مصرف شود.
وی گفت: این پلتفرم هماکنون به بیش از ۳۲ پلتفرم ارائهدهنده خدمات مالی متصل است.
پرداخت با چند منبع، یک پرسش عملی دارد: اگر کاربر همزمان در چند کیف پول موجودی داشته باشد و اعتبار و پاداش خرید هم دریافت کرده باشد، کارت از کدامیک استفاده میکند؟ راثیپور، در پاسخ توضیح داد که کاربر در اپلیکیشن انتخاب میکند کدام داراییها پشت کارت قرار بگیرند، کدامیک فعال باشند و با چه اولویتی خرج شوند.
به گفته راثیپور، این تنظیمات ثابت نیست و کاربر میتواند پیش از خرید آنها را تغییر دهد. او گفت: «شما انتخاب میکنید که پروفایل خریدتان در آن لحظه به چه شکل باشد.» برای مثال، کاربر میتواند تصمیم بگیرد در یک خرید از اعتباری مشخص استفاده کند و برای خرید بعدی، منبع دیگری را پشت کارت فعال بگذارد.
در پرداخت از طریق درگاه اختصاصی اوزون، منابع قابل استفاده برای همان خرید به کاربر نمایش داده میشوند تا آنها را انتخاب کند یا چند منبع را با هم به کار بگیرد. در خرید حضوری با کارت، انتخابهای قبلی کاربر در اپلیکیشن مبنای استفاده از منابع قرار میگیرد. البته فعالبودن یک منبع به این معنا نیست که در هر خرید قابل استفاده باشد؛ محل مصرف و شرایط هر اعتبار یا مشوق نیز در انجام پرداخت اثر دارد.
راثیپور نبود روش یکسان برای اتصال کیف پولها و دیگر ارائهدهندگان خدمات مالی را از چالشهای توسعه اوزون دانست. به گفته او، سامانههای مختلف فرایندهای متفاوتی برای خرید و استفاده از موجودی دارند و اوزون برای اتصال آنها ناچار شده در برخی موارد سیستم خود را تغییر دهد. او گفت: «بزرگترین چالشی که با آن روبهرو بودیم، این بود که هیچ استانداردی در فرایند خرید و اتصال کیف پولها در کشور وجود نداشت.»