علی قاسمی: بازار سهام در محدودههای تاریخی قرار گرفته و برای بسیاری از سرمایهگذارانی که از ماههای ابتدایی سال در مسیر صعودی بازار حضور داشتهاند، یک پرسش مهم شکل گرفته است. چگونه میتوان سودهای بهدستآمده را حفظ کرد، بدون آنکه از بازار خارج شد؟ در شرایطی که احتمال اصلاح قیمتها در کنار امکان ادامه روند صعودی وجود دارد، فروش کامل سهام تنها راه مدیریت ریسک نیست. بازار اختیار معامله نیز ابزارهایی در اختیار سرمایهگذاران قرار میدهد که میتوان با استفاده از آنها، هم سهم را نگه داشت و هم برای افت احتمالی قیمت، یک لایه محافظ ایجاد کرد. این بازار که اکنون روی ۲۵دارایی پایه، عمدتا از میان نمادهای بزرگ و صندوقهای قابل معامله، قرارداد دارد، در روزهای اخیر نیز شاهد افزایش ارزش معاملات بوده است. ارزش معاملات اختیار معامله در روز گذشته به حدود 2.6همت رسید؛ سطحی که نشان میدهد این ابزارها بیش از گذشته در کانون توجه فعالان بازار قرار گرفتهاند.
بیم و امید
صعود بازار سهام در ماههای گذشته باعث شده بخش قابلتوجهی از سرمایهگذاران با سودهای قابلتوجهی مواجه شوند. در میان داراییهایی که قرارداد اختیار معامله روی آنها فعال است، برخی نمادها و صندوقها از ابتدای سال بازدهی بیش از ۱۰۰درصدی داشتهاند. برای نمونه، «شستا» حدود ۱۱۴درصد، «وتجارت» حدود ۱۴۴درصد و صندوق «اهرم» حدود ۱۵۷درصد رشد کردهاند. در چنین شرایطی، تصمیم سرمایهگذار دیگر صرفا انتخاب میان «خرید» و «فروش» نیست. بخشی از سهامداران ممکن است بخواهند همچنان در بازار باقی بمانند، اما همزمان نگران از دست رفتن بخشی از سودهای ثبتشده خود باشند. اینجاست که اختیار معامله میتواند نقش یک ابزار مدیریت ریسک را ایفا کند.
بیمه سهم
یکی از سادهترین راهکارها برای محافظت از یک سهم، خرید اختیار فروش یا Put است. دارنده اختیار فروش این حق را دارد که سهم پایه را در قیمت اعمال مشخصی در سررسید به فروش برساند. در نتیجه، اگر قیمت سهم در بازار کاهش شدیدی پیدا کند، اختیار فروش بخشی از این افت را جبران میکند. البته این بیمه رایگان نیست و سرمایهگذار برای خرید اختیار فروش باید مبلغی را بهعنوان پرمیوم بپردازد. هرچه قیمت اعمال اختیار فروش به قیمت جاری سهم نزدیکتر باشد، سطح حمایتی بیشتری برای سرمایهگذار ایجاد میشود، اما معمولا هزینه خرید اختیار نیز افزایش پیدا میکند.
بستن کف و سقف سود
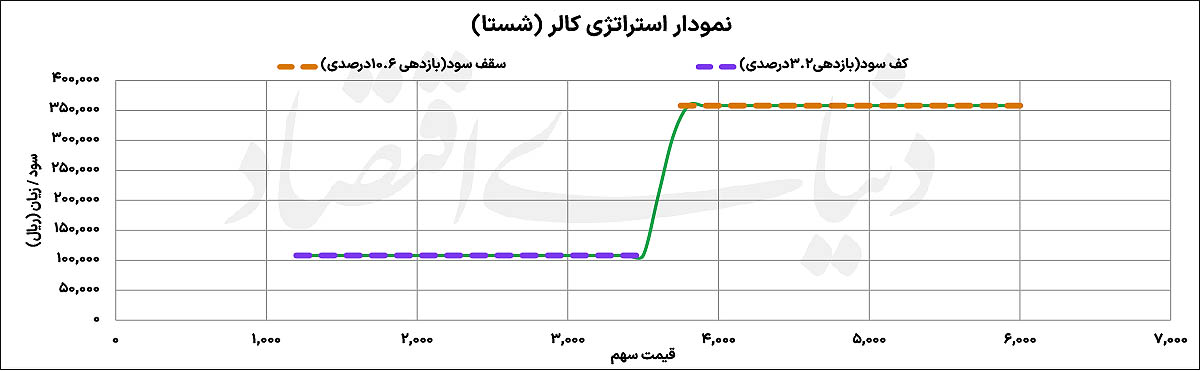
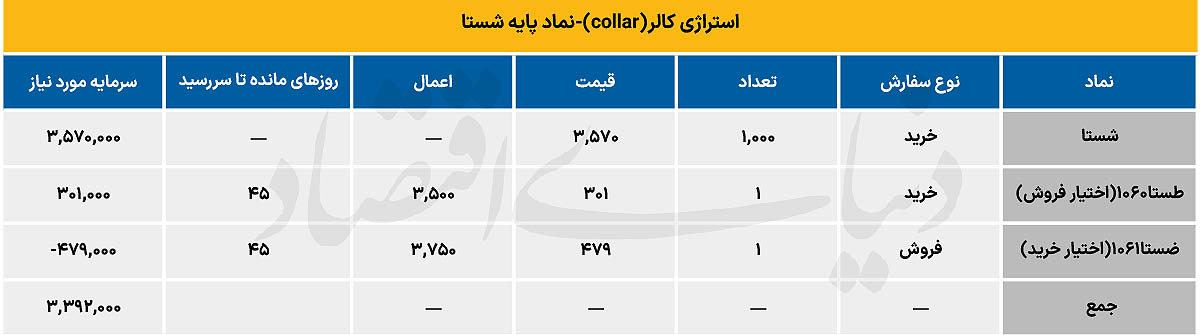
برای حفظ سود و زیان در اوج بازار، استراتژی «کالر» یا Collar اهمیت پیدا میکند. این استراتژی از ترکیب سه موقعیت تشکیل میشود. نگهداری سهم پایه، خرید اختیار فروش و فروش اختیار خرید که میتواند کف و سقف قیمت دارایی پایه را برای ماههای آینده مشخص کند. سرمایهگذار با خرید Put برای سهم خود یک کف قیمتی ایجاد میکند و با فروش Call، بخشی از هزینه خرید این بیمه را تامین میکند. در مقابل، اگر سهم بیش از قیمت اعمال اختیار خرید رشد کند، سرمایهگذار متعهد میشود سهم را در همان قیمت اعمال واگذار کند. به زبان ساده، کالر یک معامله میان کف زیان و سقف سود است. سرمایهگذار میگوید حاضر است بخشی از سود احتمالی آینده را از دست بدهد، اما در مقابل، افت شدید ارزش دارایی نیز تا حد مشخصی برای او قابل کنترل باشد.
برای مثال، فرض کنیم قیمت سهم شستا ۳۵۷تومان باشد. سرمایهگذار میتواند با خرید یک اختیار فروش با قیمت اعمال ۳۵۰تومان و پرداخت پرمیوم ۳۰تومان، برای سهم خود یک سطح حمایتی قراردادی ایجاد کند. در این حالت، اگر قیمت سهم در سررسید بهطور محسوسی پایینتر از ۳۵۰تومان قرار گیرد، اختیار فروش امکان فروش سهم در قیمت اعمال را فراهم میکند. اما سرمایهگذار برای کاهش هزینه این بیمه میتواند همزمان یک اختیار خرید با قیمت اعمال بالاتر، مثلا ۳۷۵تومان، بفروشد. اگر پرمیوم دریافتی از فروش این Call برابر ۴۸تومان باشد، درآمد حاصل از فروش اختیار خرید، پرمیوم ۳۰تومانی پرداختشده برای خرید Put را پوشش میدهد و حتی ۱۸تومان مازاد ایجاد میکند. البته این محاسبه به معنای آن نیست که سرمایهگذار در هر شرایطی «بدون زیان» خواهد بود. سود و زیان نهایی باید با در نظر گرفتن قیمت خرید سهم، قیمت اعمال هر دو اختیار، پرمیومهای پرداختی و دریافتی و وضعیت سهم در سررسید محاسبه شود. در این مثال، در صورت رشد شدید شستا و عبور قیمت از ۳۷۵تومان، فروش Call باعث میشود سرمایهگذار از رشد بالاتر از قیمت اعمال آن بهطور کامل بهرهمند نشود. در مقابل، اگر سهم افت شدیدی داشته باشد، اختیار فروش نقش حفاظتی خود را ایفا میکند.
مهمترین نکته درباره کالر این است که این استراتژی قرار نیست مسیر آینده بازار را پیشبینی کند. هدف آن، تعیین یک محدوده برای نتایج سرمایهگذاری است. سرمایهگذار از یک طرف نمیخواهد پس از چند ماه رشد، تمام سود خود را با یک اصلاح بازار از دست بدهد و از طرف دیگر نیز نمیخواهد با فروش سهم، احتمال ادامه صعود بازار را از دست بدهد. کالر دقیقا برای چنین موقعیتی طراحی شده است. انتخاب قیمت اعمال نیز اهمیت زیادی دارد. قیمت اعمال پایینتر برای Put معمولا هزینه کمتری دارد، اما حفاظت کمتری در برابر افت قیمت ایجاد میکند. در طرف مقابل، فروش Call با قیمت اعمال بالاتر، فضای بیشتری برای رشد سهم باقی میگذارد، اما معمولا پرمیوم کمتری نصیب فروشنده میکند. بنابراین، کالر را نمیتوان یک نسخه ثابت برای تمام سرمایهگذاران دانست. انتخاب قیمتهای اعمال باید متناسب با میزان ریسکپذیری، افق سرمایهگذاری، قیمت سهم، قیمت اختیارها و انتظارات سرمایهگذار از دامنه نوسان بازار انجام شود.
اهمیت این استراتژی زمانی بیشتر میشود که بدانیم داراییهای پایه بازار اختیار معامله عمدتا از میان نمادهای بزرگ، شاخصساز و صندوقهای اهرمی انتخاب شدهاند؛ داراییهایی که معمولا در سبد سرمایهگذاران حقیقی نیز حضور دارند. در نتیجه، اختیار معامله میتواند بهجای آنکه صرفا ابزاری برای سفتهبازی باشد، به ابزاری برای مدیریت ریسک سبد تبدیل شود.